


Na quinta-feira dia 05 de fevereiro às 18h faremos a live de resultados trimestrais dos nossos fundos. Adicione na agenda para participar e abra uma conta conosco para enviar perguntas.
2025 foi um ano de importantes evoluções na Versa. Concluímos nossa plataforma de distribuição, projeto de dois anos que contemplou a reformulação da marca, do site, a interface dos clientes e a integração com a administradora dos fundos (BNY Mellon). Hoje, através dela, nossos clientes podem acessar qualquer fundo da Versa, obter recomendação de alocação e interagir diretamente conosco através dos artigos e da live trimestral de resultados, outra novidade de 2025. O ano também foi marcado pela chegada definitiva da inteligência artificial no dia-a-dia da gestora, com o uso ostensivo do Notebook LLM nas análises de empresas e do ChatGPT e Gemini para programação. Usando essas ferramentas construímos o Trader, algoritmo que compra ou vende automaticamente no mercado quando um fundo está desenquadrado, e hoje faz todas as operações da gestora. O Trader garante que os fundos estejam sempre aderentes às métricas de risco e alavancagem. Isso impede a desconvexidade dos fundos alavancados, reduz drasticamente o risco operacional e torna os ajustes suaves ao invés de discretos, diminuindo o over-trading.
2025 também foi um ano de evolução das estratégias do Tracker e do Versa LB. No Tracker eliminamos o livro de ações do Genesis, reduzimos o risco Macro e introduzimos no lugar a estratégia quantitativa Long & Short Momentum. Essa estratégia, inclusive, foi construída com a ajuda da inteligência artificial, que teve papel fundamental na definição dos parâmetros que nos levam a zerar papéis vendidos à descoberto e evitar short-squeeze. No Versa eliminamos a estratégia de opções, acabamos com os papéis de baixa liquidez não aceitos em garantia e introduzimos um balanceamento dinâmico em função do risco incremental de cada ação. Essas evoluções e o Trader nos permitem explorar o limite de alavancagem do fundo mantendo os parâmetros de risco constantes.
Foi nesse ano também que eu, Luiz, aumentei minha exposicão à Versa ao trocar minha alocação no Versa Institucional pelo Versa LB, que se tornou meu maior investimento junto ao Versa Genesis. Essa mudança reflete minha confiança no time e na jornada que estamos trilhando.
Falaremos mais sobre o ano no call de trimestral de resultados, dia 5 de fevereiro
Feliz 2026 !
Comentário Macro
Dezembro foi mais um mês positivo para os mercados no mundo, com a maior parte das bolsas em alta e moedas se valorizando em relação ao dólar. O Brasil foi na contramão, com o Ibovespa em dólar no negativo (-1,4%), puxado pela depreciação de 2,7% do real. A política parece ter tido papel relevante nesse movimento: a percepção mais comum hoje é de que uma eventual campanha de oposição encabeçada por Flávio Bolsonaro teria menos chances de vitória nas eleições presidenciais e que, portanto, as chances de reformas econômicas em 2027 seriam menores.
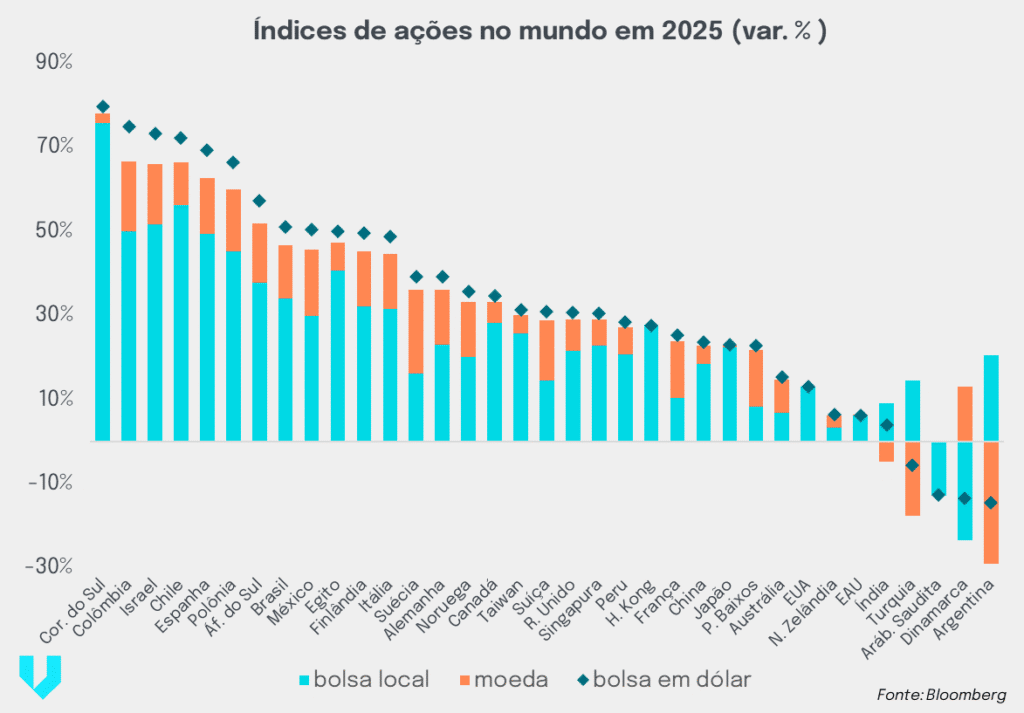
A performance mais fraca da bolsa em dezembro não apaga o saldo bastante positivo de 2025: o Ibovespa subiu 34% em moeda local e 51% em dólares. Ainda assim, esse resultado precisa ser contextualizado em relação ao resto do mundo (gráfico abaixo). Foi um ano excepcional para a maioria das bolsas e moedas fora dos Estados Unidos. Já o índice de ações americanas S&P 500 subiu “apenas” 13%, com desempenho concentrado principalmente nas empresas de tecnologia, impulsionadas pelo otimismo em torno da inteligência artificial.
É possível afirmar que, após um longo período em que os EUA foram o principal destino dos investimentos globais, houve em 2025 uma reversão parcial desse movimento. Parte dos recursos migrou para outros mercados, que passaram a ter desempenho melhor que o americano, ao mesmo tempo em que o dólar perdeu valor. Os principais fatores por trás dessa mudança parecem ser o aumento da incerteza em relação à política externa do governo Trump (que vai além das tarifas e envolve a relação com outros países e blocos) e a piora da situação fiscal dos Estados Unidos. Também vale mencionar que os efeitos das tarifas sobre a economia global foram bem menores do que se antecipava. Não houve recessão nem desaceleração significativa do crescimento, o que ajudou a sustentar o otimismo dos mercados.
Para os próximos meses, o esperado início de cortes da Selic deve ser fator relevante para sustentar o bom momento da bolsa local.
O Versa Institucional, carteira de ações sem alavancagem, desempenhou 5,3% pior que o índice Bovespa em dezembro. O ruído eleitoral se somou às mensagens do COPOM que empurraram para frente a expectativa do primeiro corte da Selic, levando à clássica combinação de aversão à risco com depreciação do Real (+2,6%) e elevação da taxas de juros, fazendo as ações de commodities e dolarizadas subirem e as do mercado interno e alavancadas caírem. O destaque de contribuição para o índice foi Vale, que subiu 12% no mês para completar estelares 49% de alta no ano, e Wege que subiu 14% e encerrou o ano em leve queda mesmo com resultados decepcionantes.
O Institucional tem 14% do seu patrimônio investido em commodities e 63% no mercado interno, enquanto o índice bovespa investe 31% nas matérias primas e apenas 12% no varejo e consumo locais. Essa diferença de alocação explica a maior parte do desempenho relativo, sendo nossa principal ação de commodity (Suzano) o destaque positivo no mês, e nossos maiores investimentos no mercado interno (Lojas Renner e Hypera) os destaques negativos.
Mantivemos a alocação da carteira pois enxergamos aumento da pressão no minério de ferro advindo do início das exportações de Simandou, e no petróleo com a expectativa de superávit récorde de produção em relação à demanda em 2026. Nas nossas projeções, estas empresas estão mais caras do que as do mercado interno, que continuam a crescer e expandir margem apesar das vendas mais desafiadoras no final de 2025. Por último, tornamos Hypera o maior investimento da carteira ao enxergar a rara combinação de crescimento, forte geração de caixa, múltiplos comprimidos, com a opcionalidade do Ozempic genérico previsto para abril se tornar um sucesso estrondoso.
| Institucional FIA | ||
| + Posição Long | -3,80% | |
| + Caixa e custos | -0,23% | |
| =Total | -4,03% | |
| – Benchmark (Ibov) | 1,29% | |
| = Excesso Benchmark | -5,32% | |
| Destaques do mês – Institucional FIA | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| Suzano | 0,84% | Lojas Renner | -1,70% | |
| Guararapes | 0,32% | Hypera | -1,37% | |
| Vulcabras | 0,14% | Moura Dubeux | -0,77% | |
| JBS | 0,02% | Estacio | -0,41% | |
| – | – | Banco Bradesco | -0,34% | |
Versa e Fit Long Bias (-28,2% e -10,1%)
O mês foi especialmente punitivo para o Versa LB em função da alavancagem ao desempenho relativo do institucional. Implementamos neste mês a alocação dinâmica mencionada no prefacio da carta de forma a potencializar o retorno do fundo. Também por isso o desempenho relativo ao Fit perderá aderência daqui pra frente.
| Long Biased | Fit | Versa |
| Carteira long | -3,88% | -4,50% |
| x | ||
| Alavancagem | 2,14 | 5,39 |
| = | ||
| + Posição Long | -8,32% | -24,23% |
| Carteira short (Bova11) | 1,05% | 1,01% |
| x | ||
| Alavancagem short | -1,55 | -3,95 |
| = | ||
| + Posição Short | -1,63% | -3,97% |
| + Hedge | 0,00% | 0,00% |
| + Financiamento, Caixa e Custos | -0,14% | 0,01% |
| = Total | -10,09% | -28,19% |
| – Benchmark (CDI) | 1,31% | 1,31% |
| = Excesso Benchmark | -11,40% | -29,51% |
Em dezembro, o fundo Versa Genesis apresentou queda de 5,8%, impactado pela abertura da curva de juros longa. A NTN-B 2050, por exemplo, abriu 13 bps no período, encerrando o mês com taxa de 7,15%.
Realizamos duas mudanças nas posições do portfólio: zeramos a posição em Multiplan e iniciamos investimento na Sabesp.
No caso da Multiplan, mantemos ressalvas estruturais com o setor de shoppings no Brasil. Trata-se de uma indústria que enfrenta a concorrência do e-commerce há décadas e que, nos últimos dois anos, vem apresentando crescimento de vendas abaixo da inflação. Embora a Multiplan possua um portfólio de ativos dominantes — o que lhe permite ganhar market share e performar acima da média do setor —, não nos sentimos confortáveis com a exposição a um mercado que, no agregado, apresenta estagnação em termos reais. Adicionalmente, a recente performance positiva da ação comprimiu a margem de segurança, tornando o retorno esperado pouco atrativo para os nossos padrões.
Já em relação à Sabesp, fomos surpreendidos positivamente pelo desfecho do processo tarifário do ano de 2026. Embora o reajuste de 6,11% homologado pela ARSESP para janeiro de 2026 tenha ficado abaixo de algumas expectativas de mercado, a companhia divulgou comunicado esclarecendo que o ajuste efetivo percebido em seus números deve girar em torno de 10%, beneficiado pelo mix de consumo em cada classe tarifária. Com esse novo patamar de receita, somado às iniciativas de eficiência e corte de custos em curso, projetamos mais um ano de resultados robustos para a empresa.
Não houve alterações nas principais posições do fundo, que seguem sendo CPFL, Equatorial e Energisa.
| Genesis | ||
| Carteira long | -2,30% | |
| x | ||
| Alavancagem | 1,90 | |
| = | ||
| + Posição Long | -4,37% | |
| + Long & Short | -0,92% | |
| + Financiamento, Caixa e Custos | -0,49% | |
| = Total | -5,77% | |
| – Benchmark (IPCA +YIMA-B) | 0,96% | |
| = Excesso Benchmark | -6,74% | |
| Destaques do mês – Genesis | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| CPFL Energia | 4,15% | TIM | -4,06% | |
| Sabesp | 0,22% | Energisa | -1,92% | |
| The Southern Co | 0,09% | Equatorial Energia | -1,47% | |
| – | – | Multiplan | -1,21% | |
| – | – | Neoenergia | -0,18% | |
A queda no mês veio de todas as frentes do fundo. A estratégia de ações (comum aos demais fundos da casa e já detalhada anteriormente) contribuiu com -10,8 p.p. O book de momentum respondeu por -3,6 p.p. Como essa estratégia explora a continuidade das tendências de preços das ações, movimentos de reversão, como os observados em dezembro, tendem a prejudicar seu desempenho. Por fim, a estratégia de renda fixa contribuiu com -2,2 p.p., refletindo a alta das taxas de juros reais, decorrente do aumento da percepção de risco associado ao cenário eleitoral e discurso ainda duro do BC, diminuindo as chances de corte de juros em janeiro.
| Tracker | ||
| + Bolsa | -10,83% | |
| + Macro | -2,24% | |
| + Momentum | -3,59% | |
| + Caixa e Custos | 0,56% | |
| = Total | -16,09% | |
| – Benchmark (CDI) | 1,31% | |
| = Excesso Benchmark | -17,41% | |
Disclaimer: As opiniões, análises e informações contidas nesse artigo não constituem recomendação de investimento, nem tampouco material de oferta para subscrição, compra ou venda de títulos ou valores mobiliários, instrumentos financeiros, cotas em fundos de investimento ou qualquer produto ou serviço de investimentos. Declarações contidas neste artigo relativas às perspectivas dos negócios, projeções de resultados operacionais e financeiros, bem como referências ao potencial de crescimento das companhias citadas, constituem meras previsões, baseadas nas expectativas do analista responsável em relação ao futuro. Essas expectativas são altamente dependentes de fatores incertos, como o comportamento do mercado, da situação econômica do Brasil, da indústria e dos mercados internacionais. Portanto, cada declaração aqui escrita está sujeita a mudanças, e não deve ser utilizada como insumo para qualquer estratégia de investimento pessoal ou institucional. A Versa Gestora de Recursos Ltda., seus sócios e colaboradores, por meio dos fundos de investimentos da casa, podem ou não estarem posicionados em títulos e valores mobiliários de emissores aqui mencionados, de forma que eventualmente influencie nas opiniões e análises aqui presentes.