



| Ativo | Jan/2026 | 12m (até Jan/2026) |
| IBOV | 12,6% | 50,8% |
| Genesis FIA | 8,0% | 129,7% |
| Institucional FIA | 7,0% | 52,3% |
| IEE | 2,6% | 63,0% |
| CDI | 1,2% | 15,6% |
| YMAB | 1,0% | 13,6% |
| Fit LB FIM | -3,2% | 29,9% |
| Versa LB FIM | -6,0% | 39,4% |
| Tracker FIM | -9,0% | 18,5% |
Em janeiro, as bolsas globais voltaram a subir com força, e o Brasil veio junto. O Ibovespa avançou 13% em moeda local, enquanto o real se apreciou 4%. Assim como ao longo do último ano, ativos de risco foram beneficiados por uma realocação de carteiras para fora dos EUA. Em outras palavras, o que o mercado passou a chamar de sell America trade (vender ativos americanos para comprar no resto do mundo) entregou mais um mês de bons retornos.
Em 2025, a bolsa brasileira subiu 60% em dólares (Colômbia 85%; Chile 78%; África do Sul 61%; México 55%). O ouro valorizou 65%, e outros metais preciosos ainda mais. Em janeiro, o fluxo estrangeiro para a B3 somou R$ 26 bilhões, valor acima de todo o acumulado de 2025.
A explicação para esse movimento pouco mudou. Por quase vinte anos, dominou o “excepcionalismo americano”, a ideia de que, por ter a economia mais inovadora do mundo e instituições sólidas, os EUA atraíram uma fatia desproporcional da poupança global. Investidores aceitariam pagar mais caro por ativos americanos por conta dessas vantagens. A mudança de governo, porém, levou o mercado a reavaliar essa tese. Em um processo que ganhou tração com os anúncios de tarifas em abril, aumentou a percepção de incerteza em temas como política econômica e relações internacionais. A leitura parece ter sido a seguinte: talvez o prêmio pago, assim como a concentração em ativos americanos, tenha ido longe demais, e seja hora de diversificar parte do risco para o resto do mundo.
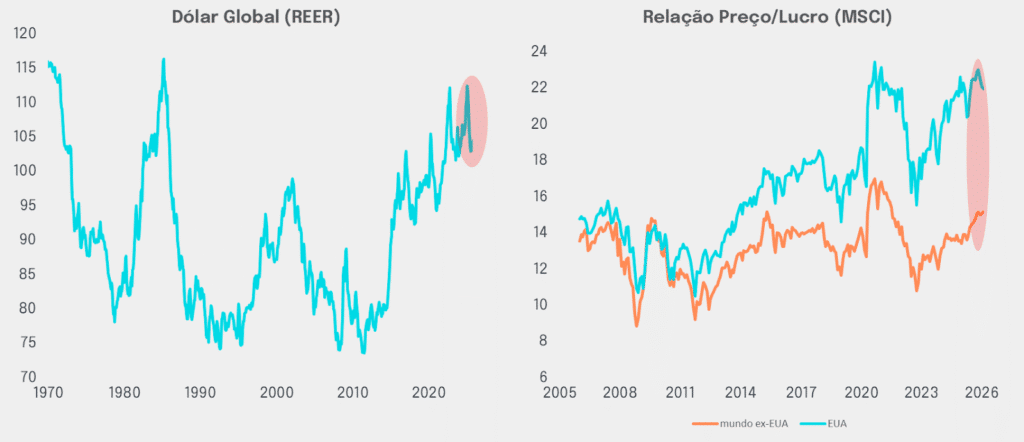
Adivinhar se esse movimento vai continuar ao longo de 2026 é uma tarefa ingrata, e não temos palpite. O mais útil é colocar o episódio em perspectiva. No primeiro gráfico, mostramos o valor global do dólar, ajustado por diferencial de inflação, nos últimos 50 anos. No segundo, a relação Preço/Lucro das ações americanas em comparação com o resto do mundo. O “excepcionalismo americano” aparece com clareza a partir de 2010, com dólar mais forte e ações americanas relativamente mais caras desde então. Mesmo após a correção do último ano, o ajuste ainda é pequeno em termos históricos.
Não menos importante é entender para onde, dentro da bolsa, o dinheiro estrangeiro está indo. Rebalanceamentos globais normalmente começam onde é mais fácil se posicionar, ou seja, empresas grandes e líquidas. Isso ajuda a explicar por que as small caps têm ficado para trás em relação ao Ibovespa. Além disso, juros altos tendem a afetar relativamente mais essas empresas. Abaixo, mostramos a razão de preço entre o índice de small caps (SMLL) e o Ibovespa. Com exceção de 2008, o SMLL nunca esteve tão barato. Também chama atenção a correlação negativa dessa razão com ciclos de juros, já que períodos de juros altos costumam coincidir com um desconto maior das small caps.
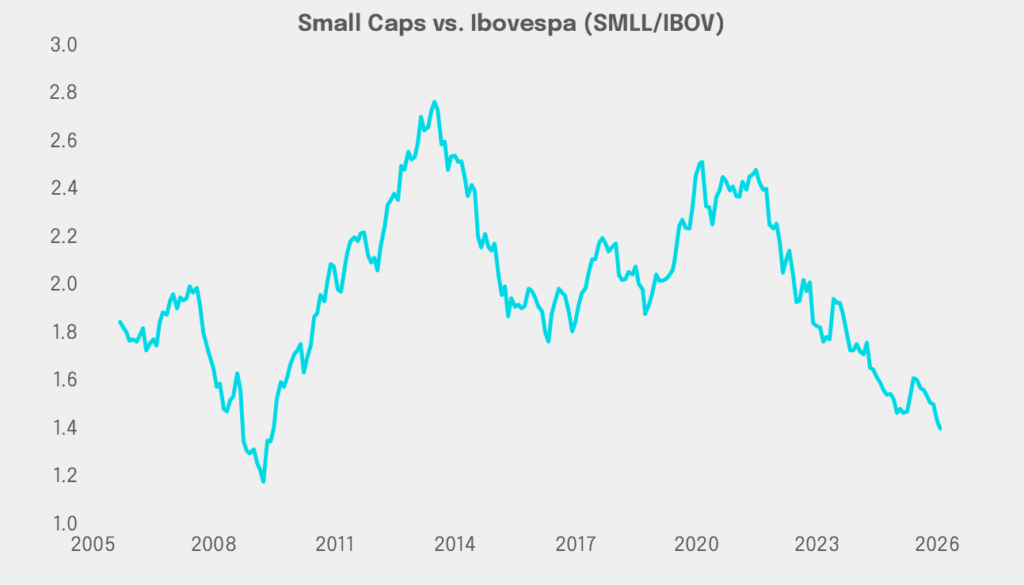
Esse desconto ajuda a explicar uma parte da underperformance do Fit e do Versa nos últimos meses (detalhes sobre a performance de janeiro em específico estão nas sessões abaixo). Esses fundos alavancam nossa carteira de ações vendendo Ibovespa. Na prática, isso aumenta a exposição relativa a empresas de menor capitalização e reduz a exposição às ações de maior capitalização e liquidez, justamente as que mais se beneficiaram do fluxo estrangeiro.
Esperamos que o início dos cortes de juros ao longo deste ano seja o vetor mais relevante para a reprecificação das small caps e, portanto, para uma parcela da nossa carteira.
Em janeiro o Institucional, carteira de ações sem alavancagem, subiu 7% acompanhando o Ibovespa, porém teve desempenho 5,6% inferior ao índice. O grande destaque do Ibovespa no mês foi a Petrobrás, que contribuiu com 2,2% da alta de 12,6% e a Vale com 2,0%, somando 4,2%. Suzano, nosso investimento em commodities caiu. Esses três papéis, portanto, explicam a maior parte do desempenho do Institucional inferior ao Ibovespa no mês.
A alta de Vale tem se destacado na bolsa e principalmente no universo de matérias primas. O papel subiu 17,2% em janeiro após subir 49,2% no ano passado. A alta vem na esteira de um rally das matérias primas metálicas, como o ouro, a prata e o cobre. Uma explicação para o rally seria a perda de valor do dólar contra tudo, o debasement trade, mas essa teoria não se sustenta à luz de outras variáveis macroeconômicas. Outras explicações vão do fluxo de pessoas físicas chinesas que encontraram nelas uma alternativa à especulação, à algoritmos de inteligencia artificial aprendendo e operando neste mercado.
Vale tem o maior peso do índice Ibovespa (12,2%) e Petrobrás o terceiro maior (10,5%). A ausência delas em um fundo que tem o índice como benchmark é uma decisão de investimento impactante, e continuamos não encontrando fundamentos para investir nessas empresas.
A principal fonte de receita da Vale é o minério de ferro, insumo para a produção de aço. A empresa produz outros minérios como o Cobre que subiu 41,7% em dólar no ano passado, mas essa divisão chamada base metals como um todo representa apenas em torno de 20% da receita da empresa. O minério subiu 3,5% em dólares no ano passado, mas com a queda de 11,4% do dólar em relação ao Real o minério em Real caiu 8,2% e continua parado desde então. Neste ano, a oferta física de minério está sendo impactada pelo início das exportações de Simandou, projeto da concorrente Rio Tinto na Guiné que produz minério de alta qualidade e deve chegar a um terço da capacidade da Vale, enquanto a produção global de aço está estável.
A alta recente de Vale, portanto, não pode ser explicada pelos fundamentos. Houve uma reprecificação do múltiplo preço / lucro da empresa, ela ficou mais cara em relação ao seu lucro anual, apesar das perspectivas para o minério de ferro desanimadoras. O movimento das metálicas atinge uma parcela relevante da receita da Vale e não dá para adivinhar aonde esses preços vão parar no curto prazo, entretanto os fundamentos de longo prazo ditados pela oferta, demanda e custo marginal de produção não mudaram, nos levando a crer que no futuro os preços voltarão para o equilíbrio.
A Petrobrás também teve desempenho excelente no mês, na esteira da alta de 16,2% do petróleo Brent após a escalada de tensões geopolíticas. Os fundamentos do petróleo, porém, também são desanimadores. A Agência Internacional de Energia (IEA) espera superávit global de mais de 3 milhões de barris por dia em 2026.
Apesar das avaliações pessimistas, o investimento em commodities gera uma proteção cambial importante para o índice, obrigando-nos a reproduzi-la ao menos em parte na carteira. Para isso preferimos o investimento em celulose cuja demanda global cresce de forma estável a 3% ao ano e não há projetos greenfield relevantes entrando em operação no curto prazo, pelo contrário, observam-se fechamentos de capacidade em áreas com plantas ineficientes e custo alto como a América do Norte e a Europa. Em termos de geração de caixa recorrente, nos preços spot de câmbio e das commodities, vemos Suzano gerando 8% do seu valor de mercado, Vale 8% e Petrobrás 7%. Já nas nossas premissas de preço para as commodities, que preveem a implementação dos aumentos de preço de celulose já anunciados e alguma queda dos preços de petróleo e minério de ferro pela dinâmica de oferta e demanda, estimamos que a Suzano gera 10% do seu valor de mercado, enquanto a Vale e a Petrobrás geram em torno 5%, o que reforça nossa preferência relativa por Suzano.
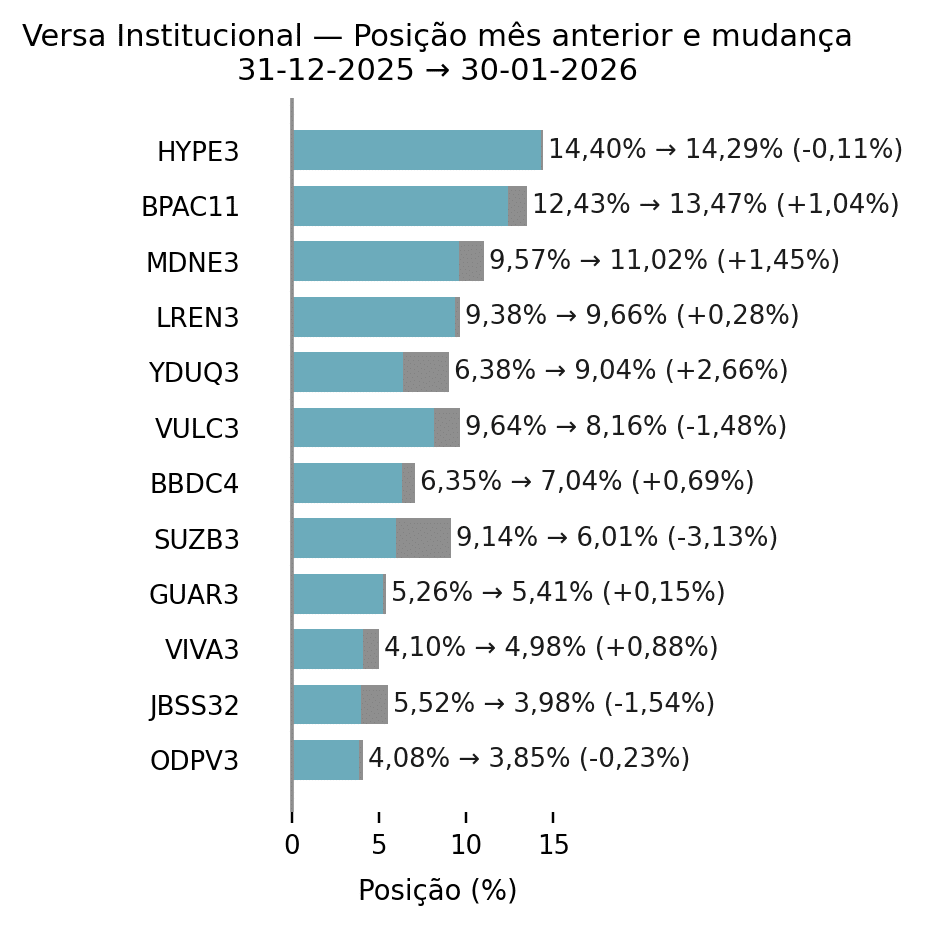
Dentre as mudanças da carteira do mês destaca-se o aumento de Yduqs e Vivara em detrimento a Suzano e JBS. A compra de Yduqs foi após a renovação da expectativa de bons resultados do vestibular e forte geração de caixa em 2026. Já a compra de Vivara faz parte da lenta entrada do papel na carteira, aproveitando as quedas após a alta do ouro e da prata. As reduções de Suzano e JBS foram após a reavaliação da geração de caixa com a incorporação do Real mais apreciado e dos últimos preços da celulose e de proteínas. O preço da celulose continua a subir mas, aparentemente, a um ritmo mais lento do que vinha subindo, o que pode indicar a proximidade de um preço de equilíbrio. Já na JBS houve queda dos preços de frango enquanto o mercado bovino americano continua longe do ponto de virada.
| Institucional FIA | ||
| + Posição Long | 7,25% | |
| + Caixa e custos | -0,26% | |
| =Total | 6,99% | |
| – Benchmark (Ibov) | 12,56% | |
| = Excesso Benchmark | -5,58% | |
| Destaques do mês – Institucional FIA | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| Moura Dubeux | 2,17% | Vulcabras | -0,98% | |
| Banco BTG Pactual | 1,75% | Vivara | -0,58% | |
| Estacio | 1,33% | Suzano | -0,36% | |
| Banco Bradesco | 1,10% | – | – | |
| Lojas Renner | 1,03% | – | – | |
Versa e Fit Long Bias (-6,0% e -3,2%)
Os long biased da casa caíram em função da peda de retorno excedente do Institucional. O Fit mantém exposição líquida comprada de 60%, ou seja, beneficia-se de 60% da alta do Institucional e 40% do CDI do mês, mas além disso o fundo investe 160% do patrimônio no retorno em excesso do Institicuional. Já o Versa passou o mês com exposição líquida ao redor de 185% e 350% do patrimônio investido no retorno relativo. Nutrimos a expectativa da queda de juros que se iniciará em breve levar à reprecificação das ações do mercado interno da mesma forma como as de materiais básicos.
| Long Biased | Fit | Versa |
| Carteira long | 7,06% | 6,43% |
| x | ||
| Alavancagem | 2,15 | 5,29 |
| = | ||
| + Posição Long | 15,15% | 34,03% |
| Carteira short (Bova11) | 11,73% | 11,69% |
| x | ||
| Alavancagem short | -1,55 | -3,42 |
| = | ||
| + Posição Short | -18,18% | -39,99% |
| + Hedge | 0,00% | 0,00% |
| + Financiamento, Caixa e Custos | -0,20% | -0,08% |
| = Total | -3,23% | -6,05% |
| – Benchmark (CDI) | 1,16% | 1,16% |
| = Excesso Benchmark | -4,39% | -7,21% |
O fundo Versa Genesis subiu 8% no mês de janeiro. As principais contribuições vieram de TIM, Equatorial e Energisa.
A ENA (Energia Natural Afluente), índice que mede a afluência de chuvas em relação à média histórica, fechou janeiro em 91% da MLT (Média de Longo Termo). Este é um número positivo, considerando que as chuvas históricas têm ficado consistentemente abaixo da média. No entanto, o preço médio da energia (PLD) para o mês situou-se em cerca de R$176/MWh, um patamar considerado alto para o período úmido.
Esse paradoxo ocorre porque o parâmetro de aversão ao risco do sistema (CVaR) foi ajustado para um nível mais elevado desde o começo do ano de 2025. Isso força uma preservação maior dos reservatórios por meio de um despacho térmico antecipado, o que eleva o preço marginal da energia. Admitimos que não esperávamos que a mudança no CVaR trouxesse um impacto tão significativo na formação dos preços neste momento.
Embora o cenário pareça favorável às geradoras, não fizemos mudanças relevantes em nossas posições. Isso porque, apesar do preço mais alto, o maior despacho térmico resulta em um GSF (Generation Scaling Factor) menor, reduzindo o volume de energia que as hidrelétricas têm disponível para liquidar. Acreditamos que a combinação de GSF e PLD no primeiro trimestre será positiva para os resultados das geradoras; entretanto, evitamos ampliar exposição onde o preço depende fortemente de um fator discricionário (CVaR) e onde o risco hidrológico normalmente limita o volume de venda.
Mantemos nossas principais posições em empresas de distribuição: CPFL, Equatorial e Energisa.
| Genesis | ||
| Carteira long | 4,54% | |
| x | ||
| Alavancagem | 1,89 | |
| = | ||
| + Posição Long | 8,60% | |
| + Long & Short | -0,52% | |
| + Financiamento, Caixa e Custos | -0,08% | |
| = Total | 7,99% | |
| – Benchmark (IPCA +YIMA-B) | 0,96% | |
| = Excesso Benchmark | 7,03% | |
| Destaques do mês – Genesis | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| TIM | 3,72% | CPFL Energia | -1,44% | |
| Energisa | 2,93% | The Southern Co | -0,24% | |
| Equatorial Energia | 2,70% | Neoenergia | -0,06% | |
| Sabesp | 0,99% | Multiplan | -0,01% | |
| – | – | – | – | |
A queda no mês veio de todas as frentes do fundo. A estratégia de ações (comum aos demais fundos da casa e já detalhada anteriormente) contribuiu com – 4,5 p.p. A estratégia de momentum contribuiu com -3,8 p.p. Por fim, a estratégia de renda fixa contribuiu com -1,1p.p.
| Tracker | ||
| + Bolsa | -4,54% | |
| + Macro | -1,06% | |
| + Momentum | -3,76% | |
| + Caixa e Custos | 0,33% | |
| = Total | -9,03% | |
| – Benchmark (CDI) | 1,16% | |
| = Excesso Benchmark | -10,20% | |
Disclaimer: As opiniões, análises e informações contidas nesse artigo não constituem recomendação de investimento, nem tampouco material de oferta para subscrição, compra ou venda de títulos ou valores mobiliários, instrumentos financeiros, cotas em fundos de investimento ou qualquer produto ou serviço de investimentos. Declarações contidas neste artigo relativas às perspectivas dos negócios, projeções de resultados operacionais e financeiros, bem como referências ao potencial de crescimento das companhias citadas, constituem meras previsões, baseadas nas expectativas do analista responsável em relação ao futuro. Essas expectativas são altamente dependentes de fatores incertos, como o comportamento do mercado, da situação econômica do Brasil, da indústria e dos mercados internacionais. Portanto, cada declaração aqui escrita está sujeita a mudanças, e não deve ser utilizada como insumo para qualquer estratégia de investimento pessoal ou institucional. A Versa Gestora de Recursos Ltda., seus sócios e colaboradores, por meio dos fundos de investimentos da casa, podem ou não estarem posicionados em títulos e valores mobiliários de emissores aqui mencionados, de forma que eventualmente influencie nas opiniões e análises aqui presentes.