












Comitê Semanal (30/09) – Os sinais positivos continuam

Luiz Alves

30 de setembro de 2019

Botões de Compartilhamento

Arquivo

Arquivos

Resumo

Os sinais de recuperação da economia brasileira estão ficando mais fortes, enquanto a forte economia americana está dando sinais de fraqueza. A aceleração brasileira vem através do crédito, os cortes nos juros começaram a surtir efeito. A recuperação não é mais rápida pelo encolhimento dos bancos públicos, que continuam abrindo espaço para os bancos privados, e pela crise Argentina que atrapalhou as exportações. A geração de empregos ainda está fraca, mas consistente. A construção civil, grande empregador, começou a aquecer novamente e as taxas de financiamento imobiliário estão em queda. O governo continua caminhando nas reformas e privatizações, e logo começarão as concessões. O aguardado leilão da cessão onerosa deu passos importantes para sair novembro. O PIB de 2% parece, novamente, logo ali. O maior risco, mais uma vez, vem de fora.

A guerra comercial entre os EUA e China está machucando o mundo. As cadeias de suprimento, interconectadas, estão sentindo a fraqueza da indústria chinesa. O governo retomou os investimentos em infraestrutura e o corte dos juros, mas o estímulo através do crédito está constrangido pelo alto endividamento do sistema. O “crescimento chinês” ficou para trás e a economia estava em gradual transição para o crescimento moderado, até a guerra começar. Diante da desaceleração mais forte, o governo chinês abriu o flanco e convidou os EUA a entrar. Trump deu sinais que um acordo pode estar próximo, mas como também está as eleições, a retórica continua belicosa. O presidente está se garantindo na força da economia, impulsionada pelo consumo da massa empregada. Nem eles, entretanto, estão blindados da desaceleração global e a economia deu sinais de desaceleração. A indústria americana, que o Trump está tentando defender, é a mais afetada. Em resposta o FED começou a cortar juros, e deve continuar. Se os cortes não surtirem efeito e a fraqueza atingir o varejo a sorte do presidente e do Brasil podem mudar.

Brasil

A ata do Copom veio com tom mais neutro que o comunicado pós-corte. Do lado internacional o comitê manteve o viés favorável aos cortes, mas discutiu que o risco de cenários adversos aumentou. Do lado doméstico o comitê continua vendo melhora gradual da economia, mas adicionou que o impacto dos cortes no crédito está se tornando mais claro. Em relação à inflação o comitê repetiu o cenário benigno das projeções divulgadas na ata, mas chamou atenção para o efeito da depreciação do Real.

Expansão do Crédito Livre e Direcionado deflacionado pelo IPCA. Fonte: BACEN, IBGE e JPMorgan

O relatório de crédito do Banco Central de agosto mostrou nova contração da carteira dos bancos públicos (-2.4% a.a.), puxado belo BNDES (-10% a.a.). Os bancos privados, por outro lado, continuam acelerando a expansão da carteira (+13.5% a.a. vs +13.3% em julho) e compensando a redução dos públicos de forma que o crédito total cresceu +5.1% a.a. no mês, mesmo ritmo de julho.

Endividamento Total vs Comprometimento da Renda. Fonte: BACEN e JPMorgan

O destaque mais uma vez foi o crescimento da carteira para indivíduos (+10.7% a.a.) enquanto os empréstimos totais para empresas continuam contraindo (-1.5% a.a.) em função do BNDES. Por outro lado o crédito livre para empresas cresceu +8.6% a.a. e para indivíduos 15.0% a.a. puxado por cartão de crédito (+17.1% a.a.) e compra de bens de consumo (+17.1% a.a.)  A originação diária do crédito livre também acelerou para 15.2% a.a. (vs 14.2% a.a. em julho).

Fonte: BACEN e UBS

A inadimplência acima de 90 dias total do sistema bancário subiu 6 pontos-base em relação a julho para 3.1%. A inadimplência dos empréstimos livres subiu 10 pontos-base para empresas e indivíduos. O spread bancário ficou estável em relação a julho, o que significa uma expansão de 2.8% em relação ao ano passado.

Fonte: XP

Foram criadas 121.387 vagas de emprego com carteira assinada em agosto segundo o CAGED (Cadastro Geral de Empregados e Desempregados), número acima dos 100 mil esperados pelo mercado e dos 43.820 de julho. A geração de empregos nos últimos 12 meses manteve-se estável ao redor de 530 mil vagas, com destaque para os setores de serviços e comércio que correspondem a ~90% dos postos de trabalho criados.
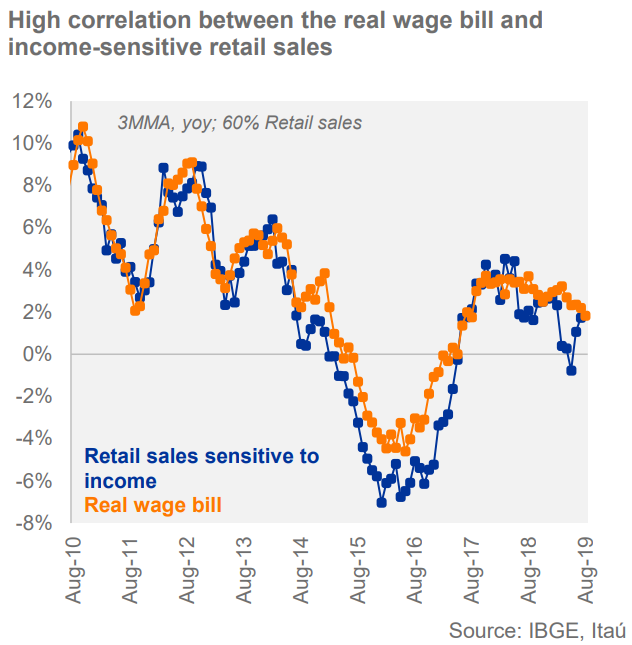
O desemprego medido pela PNAD (pesquisa nacional de amostra por domicílios), por outro lado, ficou estável em agosto (11.8%) e pior do que as estimativas (11.6%). Ajustando sazonalmente o desemprego subiu de 11.9% para 12.0%. Com isso a geração de empregos calculada pena PNAD ficou abaixo dos números do CAGED, mas a série da PNAD historicamente tem mais volatilidade. Apesar dos números fracos a massa salaria real cresceu 0.4% em relação a julho, ritmo anualizado de 2%, ainda positivo para as vendas no varejo. O Itaú estima que o desemprego terminará o ano em 11.8% e recuará para 11.6% em 2020.

O IPCA-15 veio fraco e em linha com o esperado (0.09% vs 0.08% m/m), estável em 3.22% a.a.  O IGP-M de setembro também veio acima do esperado (-0.01% vs -0.13% m/m) ficando em 3.37% nos últimos 12 meses. Os números, apesar da surpresa, mostram um cenário benigno para inflação.

O deficit primário do governo ficou em R$ 16.9 bi no mês e chegou em R$ 52.1 bi no ano, uma redução de R$ 6.6 bi em relação ao déficit no mesmo período do ano passado (R$ 58.7 bi)

O boletim FOCUS dessa semana mostrou o efeito das estimativas baixistas para a SELIC pós COPOM, e o seu reflexo na taxa de câmbio.

O Banco Central, por sua vez, revisou o crescimento do PIB 2019 de 0.8% para 0.9% e estima crescimento de 1.8% para 2020. Já o IPEA manteve a projeção do PIB de 0.8% em 19 e reduziu de 2.5% para 2.1% no ano que vem

O índice FipeZap de saletas comerciais mostrou nova queda em agosto. O preço das saletas (<200m²) recuou -0,45% no mês, mantendo retração em 12 meses ao redor de -3%. A rentabilidade do aluguel, por outro lado, subiu ligeiramente para 5.33% e, com a queda da taxa SELIC, tornou-se novamente atraente para investidores.

Segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip) o crédito imobiliário com recursos da poupança somou R$ 6.7 bi em agosto, crescimento de 18.4% em relação ao ano passado. Agosto foi o melhor mês do ano, superando o recorde de julho. O volume de 2019 já soma R$ 47.1 bi, crescimento de 31.4% em relação ao mesmo período de 18.

No artigo de Trisul comentamos que o Itaú havia reduzido a pouco tempo atrás as taxas de financiamento imobiliário para TR+8.1%. Na sexta o Banco anunciou nova redução para TR+7.5% válido a partir de 1° de outubro. O Bradesco acompanhou o movimento e anunciou redução para TR+7.3%

EUA

A confiança do consumidor medida pelo Conference Board caiu de 134.2 em agosto para 125.1 em setembro, abaixo da expectativa de 133. A componente da situação atual caiu 7 pontos enquanto as expectativas caíram 10.6. Apesar da piora o índice continua nos maiores patamares da história. Já a confiança do consumidor medida pela Universidade de Michigan foi revisada para cima de 92.0 para 93.2, ficando 3.4 pontos melhor que o número de agosto, mas também caiu em relação aos altos índices do início do ano.

O relatório do consumo das famílias também mostrou desaceleração em agosto. Os gastos cresceram 0.1% (real), abaixo das estimativas e o menor nível desde fevereiro. Os preços para os consumidores, por outro lado, mantiveram-se nos patamares dos meses anteriores (1.8%) e próximos à meta do FED de 2%

O primeiro número das encomendas de bens duráveis de agosto foi melhor do que o esperado (+0.2% vs -1.1%)
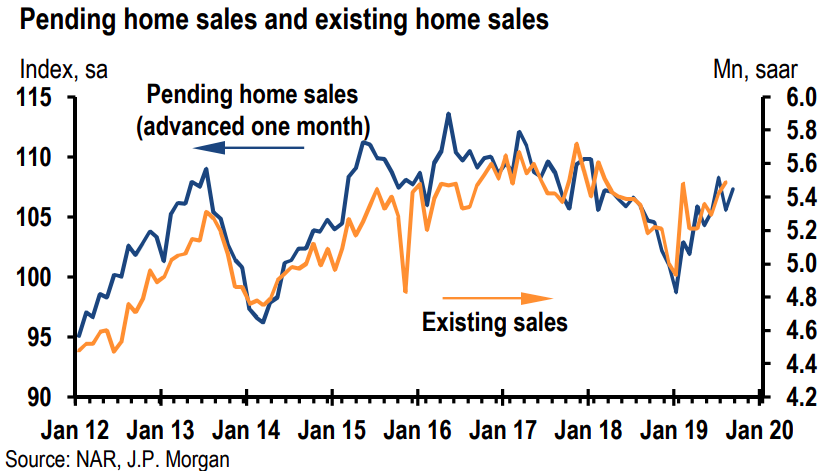
O índice de casas vendidas mas ainda não liquidadas corroborou a melhora do mercado imobiliário comentada no último Semanal. As vendas subiram 1.6% em agosto (vs +1.0% estimado) e reverteram parte da queda de -2.5% em julho. O mercado imobiliário está reagindo à queda nas taxas de financiamento, que acompanharam a queda nos juros americanos.

Os pedidos de auxilio desemprego continuam baixos ao redor de 210k. A desaceleração recente na geração de empregos sem contrapartida nos pedidos de auxílio indicam que as contratações estão diminuindo mas as demissões ainda não começaram.

China

A pesquisa PMI oficial com gerentes da indústria de setembro veio um pouco melhor que agosto (49.8 vs 49.5) e que o esperado (49.6), mas continua em território contracionista (<50). O índice de novas ordens voltou ao território expansionista (50.5 vs 49.7 em agosto) enquanto o índice de exportações (48.2 vs 47.2) e de emprego (47 vs 46.9) também melhoraram mas continuam contracionistas. O PMI de serviços ficou estável (53.7 vs 53.8) e continua indicando a expansão do setor.

Já a pesquisa PMI feita pelo jornal financeiro Caixin mostrou surpreendente melhora no índice em setembro (51.4 vs 50.4 em agosto), enquanto o mercado esperava piora (50.2).

O lucro das indústrias contraiu -2.0% a.a. em agosto ante expansão de 2.6% a.a. de julho.

Commodities

O petróleo continuou em queda com as notícias do provável reestabelecimento da oferta saudita antes do prazo. O petróleo já está abaixo do patamar pré-ataque. O minério e o aço ficaram estáveis na semana. No mês as commodities agrícolas recuperaram as perdas do ano, com excessão do algodão.


Resumo

Os sinais de recuperação da economia brasileira estão ficando mais fortes, enquanto a forte economia americana está dando sinais de fraqueza. A aceleração brasileira vem através do crédito, os cortes nos juros começaram a surtir efeito. A recuperação não é mais rápida pelo encolhimento dos bancos públicos, que continuam abrindo espaço para os bancos privados, e pela crise Argentina que atrapalhou as exportações. A geração de empregos ainda está fraca, mas consistente. A construção civil, grande empregador, começou a aquecer novamente e as taxas de financiamento imobiliário estão em queda. O governo continua caminhando nas reformas e privatizações, e logo começarão as concessões. O aguardado leilão da cessão onerosa deu passos importantes para sair novembro. O PIB de 2% parece, novamente, logo ali. O maior risco, mais uma vez, vem de fora.

A guerra comercial entre os EUA e China está machucando o mundo. As cadeias de suprimento, interconectadas, estão sentindo a fraqueza da indústria chinesa. O governo retomou os investimentos em infraestrutura e o corte dos juros, mas o estímulo através do crédito está constrangido pelo alto endividamento do sistema. O “crescimento chinês” ficou para trás e a economia estava em gradual transição para o crescimento moderado, até a guerra começar. Diante da desaceleração mais forte, o governo chinês abriu o flanco e convidou os EUA a entrar. Trump deu sinais que um acordo pode estar próximo, mas como também está as eleições, a retórica continua belicosa. O presidente está se garantindo na força da economia, impulsionada pelo consumo da massa empregada. Nem eles, entretanto, estão blindados da desaceleração global e a economia deu sinais de desaceleração. A indústria americana, que o Trump está tentando defender, é a mais afetada. Em resposta o FED começou a cortar juros, e deve continuar. Se os cortes não surtirem efeito e a fraqueza atingir o varejo a sorte do presidente e do Brasil podem mudar.

Brasil

A ata do Copom veio com tom mais neutro que o comunicado pós-corte. Do lado internacional o comitê manteve o viés favorável aos cortes, mas discutiu que o risco de cenários adversos aumentou. Do lado doméstico o comitê continua vendo melhora gradual da economia, mas adicionou que o impacto dos cortes no crédito está se tornando mais claro. Em relação à inflação o comitê repetiu o cenário benigno das projeções divulgadas na ata, mas chamou atenção para o efeito da depreciação do Real.

Expansão do Crédito Livre e Direcionado deflacionado pelo IPCA. Fonte: BACEN, IBGE e JPMorgan

O relatório de crédito do Banco Central de agosto mostrou nova contração da carteira dos bancos públicos (-2.4% a.a.), puxado belo BNDES (-10% a.a.). Os bancos privados, por outro lado, continuam acelerando a expansão da carteira (+13.5% a.a. vs +13.3% em julho) e compensando a redução dos públicos de forma que o crédito total cresceu +5.1% a.a. no mês, mesmo ritmo de julho.

Endividamento Total vs Comprometimento da Renda. Fonte: BACEN e JPMorgan

O destaque mais uma vez foi o crescimento da carteira para indivíduos (+10.7% a.a.) enquanto os empréstimos totais para empresas continuam contraindo (-1.5% a.a.) em função do BNDES. Por outro lado o crédito livre para empresas cresceu +8.6% a.a. e para indivíduos 15.0% a.a. puxado por cartão de crédito (+17.1% a.a.) e compra de bens de consumo (+17.1% a.a.)  A originação diária do crédito livre também acelerou para 15.2% a.a. (vs 14.2% a.a. em julho).

Fonte: BACEN e UBS

A inadimplência acima de 90 dias total do sistema bancário subiu 6 pontos-base em relação a julho para 3.1%. A inadimplência dos empréstimos livres subiu 10 pontos-base para empresas e indivíduos. O spread bancário ficou estável em relação a julho, o que significa uma expansão de 2.8% em relação ao ano passado.

Fonte: XP

Foram criadas 121.387 vagas de emprego com carteira assinada em agosto segundo o CAGED (Cadastro Geral de Empregados e Desempregados), número acima dos 100 mil esperados pelo mercado e dos 43.820 de julho. A geração de empregos nos últimos 12 meses manteve-se estável ao redor de 530 mil vagas, com destaque para os setores de serviços e comércio que correspondem a ~90% dos postos de trabalho criados.

O desemprego medido pela PNAD (pesquisa nacional de amostra por domicílios), por outro lado, ficou estável em agosto (11.8%) e pior do que as estimativas (11.6%). Ajustando sazonalmente o desemprego subiu de 11.9% para 12.0%. Com isso a geração de empregos calculada pena PNAD ficou abaixo dos números do CAGED, mas a série da PNAD historicamente tem mais volatilidade. Apesar dos números fracos a massa salaria real cresceu 0.4% em relação a julho, ritmo anualizado de 2%, ainda positivo para as vendas no varejo. O Itaú estima que o desemprego terminará o ano em 11.8% e recuará para 11.6% em 2020.

O IPCA-15 veio fraco e em linha com o esperado (0.09% vs 0.08% m/m), estável em 3.22% a.a.  O IGP-M de setembro também veio acima do esperado (-0.01% vs -0.13% m/m) ficando em 3.37% nos últimos 12 meses. Os números, apesar da surpresa, mostram um cenário benigno para inflação.

O deficit primário do governo ficou em R$ 16.9 bi no mês e chegou em R$ 52.1 bi no ano, uma redução de R$ 6.6 bi em relação ao déficit no mesmo período do ano passado (R$ 58.7 bi)

O boletim FOCUS dessa semana mostrou o efeito das estimativas baixistas para a SELIC pós COPOM, e o seu reflexo na taxa de câmbio.

O Banco Central, por sua vez, revisou o crescimento do PIB 2019 de 0.8% para 0.9% e estima crescimento de 1.8% para 2020. Já o IPEA manteve a projeção do PIB de 0.8% em 19 e reduziu de 2.5% para 2.1% no ano que vem

O índice FipeZap de saletas comerciais mostrou nova queda em agosto. O preço das saletas (<200m²) recuou -0,45% no mês, mantendo retração em 12 meses ao redor de -3%. A rentabilidade do aluguel, por outro lado, subiu ligeiramente para 5.33% e, com a queda da taxa SELIC, tornou-se novamente atraente para investidores.

Segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip) o crédito imobiliário com recursos da poupança somou R$ 6.7 bi em agosto, crescimento de 18.4% em relação ao ano passado. Agosto foi o melhor mês do ano, superando o recorde de julho. O volume de 2019 já soma R$ 47.1 bi, crescimento de 31.4% em relação ao mesmo período de 18.

No artigo de Trisul comentamos que o Itaú havia reduzido a pouco tempo atrás as taxas de financiamento imobiliário para TR+8.1%. Na sexta o Banco anunciou nova redução para TR+7.5% válido a partir de 1° de outubro. O Bradesco acompanhou o movimento e anunciou redução para TR+7.3%

EUA

A confiança do consumidor medida pelo Conference Board caiu de 134.2 em agosto para 125.1 em setembro, abaixo da expectativa de 133. A componente da situação atual caiu 7 pontos enquanto as expectativas caíram 10.6. Apesar da piora o índice continua nos maiores patamares da história. Já a confiança do consumidor medida pela Universidade de Michigan foi revisada para cima de 92.0 para 93.2, ficando 3.4 pontos melhor que o número de agosto, mas também caiu em relação aos altos índices do início do ano.

O relatório do consumo das famílias também mostrou desaceleração em agosto. Os gastos cresceram 0.1% (real), abaixo das estimativas e o menor nível desde fevereiro. Os preços para os consumidores, por outro lado, mantiveram-se nos patamares dos meses anteriores (1.8%) e próximos à meta do FED de 2%

O primeiro número das encomendas de bens duráveis de agosto foi melhor do que o esperado (+0.2% vs -1.1%)

O índice de casas vendidas mas ainda não liquidadas corroborou a melhora do mercado imobiliário comentada no último Semanal. As vendas subiram 1.6% em agosto (vs +1.0% estimado) e reverteram parte da queda de -2.5% em julho. O mercado imobiliário está reagindo à queda nas taxas de financiamento, que acompanharam a queda nos juros americanos.

Os pedidos de auxilio desemprego continuam baixos ao redor de 210k. A desaceleração recente na geração de empregos sem contrapartida nos pedidos de auxílio indicam que as contratações estão diminuindo mas as demissões ainda não começaram.

China

A pesquisa PMI oficial com gerentes da indústria de setembro veio um pouco melhor que agosto (49.8 vs 49.5) e que o esperado (49.6), mas continua em território contracionista (<50). O índice de novas ordens voltou ao território expansionista (50.5 vs 49.7 em agosto) enquanto o índice de exportações (48.2 vs 47.2) e de emprego (47 vs 46.9) também melhoraram mas continuam contracionistas. O PMI de serviços ficou estável (53.7 vs 53.8) e continua indicando a expansão do setor.

Já a pesquisa PMI feita pelo jornal financeiro Caixin mostrou surpreendente melhora no índice em setembro (51.4 vs 50.4 em agosto), enquanto o mercado esperava piora (50.2).

O lucro das indústrias contraiu -2.0% a.a. em agosto ante expansão de 2.6% a.a. de julho.

Commodities

O petróleo continuou em queda com as notícias do provável reestabelecimento da oferta saudita antes do prazo. O petróleo já está abaixo do patamar pré-ataque. O minério e o aço ficaram estáveis na semana. No mês as commodities agrícolas recuperaram as perdas do ano, com excessão do algodão.

Luiz Alves

Luiz Alves

Compartilhe esse artigo

Assine nossa newsletter

Nome *
E-mail *

Veja também

Recuperar Senha

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se

Conteúdos exclusivos e ilimitados

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​.

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Invista
através de
um parceiro

Plataforma
exclusiva
Versa

Vantagens

Investimento direto
no fundo, sem
intermediários

Sugestão de
alocação feita
pelo time Versa

Reuniões exclusivas
com o time da
gestora

Você atingiu o número
máximo de acessos ao
nosso conteúdo.

Para continuar acessando nosso
conteúdo, crie uma conta.





















