












Macro Brasil – “O mercado antecipa tudo”

Luiz Alves

6 de junho de 2018

Botões de Compartilhamento

Arquivo

Arquivos

A revisão do PIB

Na formação dos preços das ações, expectativas dominam a realidade. O consagrado método do fluxo de caixa descontado (DCF) traduz a dominância através da matemática. Para encontrar os fluxos futuros é necessário projetar o crescimento da empresa, que é função da economia e suas variáveis, como o desemprego, a inflação e o nível do câmbio. Quanto mais endividada a empresa, maior o peso das expectativas no valor das ações.

No último mês o mercado revisou para baixo a expectativa de crescimento em 2018. Esperava-se 3% e as estimativas caíram para 1%-2% em função do fraco crescimento do início do ano. A revisão de 2018 jogou água fria nos mercados, mas a tendência do PIB continua positiva. Depois de cair -3,8% em 2015, -3,6% em 2016 e subir 1% em 2017, se os 1,5% de 2018 se confirmarem a economia continuará em aceleração, favorecendo investimentos e a geração de empregos. A questão chave, portanto, é a gestão do próximo presidente.

As eleições

Neste momento achamos impossível prever quem vencerá as eleições. Como qualquer produto de consumo pessoal (shampoo, lâmina de barbear, sabão em pó, etc.), o desempenho dos candidatos é afetado pelo investimento em marketing de cada um. Quanto maior a exposição do cliente ao produto, maior a propensão a comprá-lo ao invés do concorrente. Por isso não surpreende que o Bolsonaro, candidato com maior presença nas mídias, largasse na frente. Quando a campanha começar, entretanto, os candidatos farão um esforço de marketing concentrado e desigual em função das regras do fundo eleitoral. Por isso, é inevitável a ascensão de candidaturas com maior disponibilidade de recursos, tanto financeiro quanto o tempo de propaganda. Dois dos partidos com as maiores fatias dos recursos eleitorais, o PT e o MDB, sequer definiram os seus candidatos. Os presidenciáveis declarados não têm chapa definida, tampouco apresentaram os projetos de governo. Assim, temos convicção que o quadro eleitoral irá mudar.

Todos os líderes da corrida presidencial reconhecem o déficit fiscal como o maior problema a ser resolvido, e têm diferentes soluções. A necessidade da reforma da previdência é ponto comum entre todos. Bolsonaro, Alckmin e Marina pretendem atacar o problema com propostas liberais para a economia, em grande parte continuações das políticas do governo Temer. Ciro Gomes é o único com soluções heterodoxas. Assim, vemos ¼ de chance de cairmos na forma desconhecida de atacar os problemas corretos. Apesar das propostas intervencionistas do Ciro desagradarem, os resultados das política econômicas também são influenciados pela conjuntura, que favorece o Brasil.

Os juros, as exportações e a inflação

O Brasil é um país repleto de dotações naturais, que nos fazem grandes exportadores de commodities. O setor agrícola vai muito bem. A produtividade da soja e do milho por hectare cresceu nos últimos anos graças à intensa pesquisa e avanços tecnológicos. A exportação de minério de ferro também vem crescendo com as expansões da Vale. A produção de celulose teve forte expansão com as novas plantas da Eldorado e da Fibria. Por último, a Petrobrás está em vias de aumentar a produção. Além das quantidades crescentes, os preços das commodities em dólar estão nos maiores patamares dos últimos 3 anos e o Real está nas mínimas históricas. Como a economia interna ainda está fraca, as importações estão deprimidas. Com isso a balança comercial vem atingindo recordes sucessivos, que devem continuar. A entrada de recursos no país estimula a economia.

Graças a grande recessão, os juros nominais caíram ao menor valor da história. As empresas, que têm grande parte das dívidas atreladas ao CDI, sentiram imediatamente os benefícios da queda nos juros. O consumidor ainda sofre com os altos spreads bancários mas a queda na inadimplência e o cadastro positivo devem aumentar a competição e forçar a queda dos juros. 

A combinação de juros estimulativos e moeda depreciada é benéfica para a economia se não levarem a uma escalada da inflação. O alto desemprego e a capacidade ociosa da indústria tornam difíceis os repasses dos aumentos de custo para o preço final. Com isso, a inflação deve continuar comportada por um bom tempo, permitindo o juros continuar baixo. Com este cenário não há motivo para o Banco Central combater a desvalorização do Real com os juros.

Conclusão

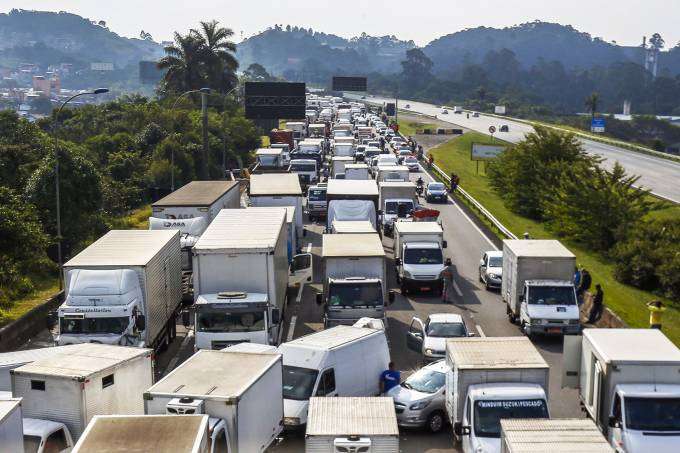
O sell-off do mercado começou após a greve dos caminhoneiros, que parou o país em função do rápido aumento do diesel que acompanhou a alta do petróleo. O fundamento da greve é o mesmo da inflação baixa: a dificuldade em repassar o aumento de custos para o consumidor de frete em função do excesso de caminhões. Para terminar com a greve o governo Temer seguiu o mesmo protocolo adotado por FHC na greve de 1999: ouviu os pleitos, atendeu às demandas, e depois ordenou o uso da força para a desocupação das estradas. O governo, desarticulado e desgastado, mostrou baixo poder de barganha e deu subsídios para segurar o preço do diesel apesar do déficit fiscal. Por outro lado, o subsídio vale só até o final do ano e a crise dos caminhoneiros deu fôlego à discussão dos impostos. A única forma de reduzir a carga tributária e o déficit primário ao mesmo tempo é através de uma drástica redução do Estado. Se a discussão permanecer até as eleições, deve favorecer candidatos liberais. Ainda, como o governo Temer está prestes a ser substituído, a sua fraqueza tem pouco impacto sobre as perspectivas da economia.

Resumindo, não vemos mudança nas perspectivas macroeconômicas que justifiquem o péssimo comportamento da Bolsa nos últimos 2 meses. O mercado antecipa tudo, mas também erra. As condições para a aceleração do crescimento continuam presentes. As reformas indispensáveis e o equilíbrio fiscal são temas dos principais candidatos. O quadro apresentado pelas pesquisas (2o turno entre Bolsonaro e Ciro) está entre os piores possíveis. Como temos convicção que o quadro irá mudar, quando a campanha de fato começar, as surpresas devem ser positivas.


A revisão do PIB

Na formação dos preços das ações, expectativas dominam a realidade. O consagrado método do fluxo de caixa descontado (DCF) traduz a dominância através da matemática. Para encontrar os fluxos futuros é necessário projetar o crescimento da empresa, que é função da economia e suas variáveis, como o desemprego, a inflação e o nível do câmbio. Quanto mais endividada a empresa, maior o peso das expectativas no valor das ações.

No último mês o mercado revisou para baixo a expectativa de crescimento em 2018. Esperava-se 3% e as estimativas caíram para 1%-2% em função do fraco crescimento do início do ano. A revisão de 2018 jogou água fria nos mercados, mas a tendência do PIB continua positiva. Depois de cair -3,8% em 2015, -3,6% em 2016 e subir 1% em 2017, se os 1,5% de 2018 se confirmarem a economia continuará em aceleração, favorecendo investimentos e a geração de empregos. A questão chave, portanto, é a gestão do próximo presidente.

As eleições

Neste momento achamos impossível prever quem vencerá as eleições. Como qualquer produto de consumo pessoal (shampoo, lâmina de barbear, sabão em pó, etc.), o desempenho dos candidatos é afetado pelo investimento em marketing de cada um. Quanto maior a exposição do cliente ao produto, maior a propensão a comprá-lo ao invés do concorrente. Por isso não surpreende que o Bolsonaro, candidato com maior presença nas mídias, largasse na frente. Quando a campanha começar, entretanto, os candidatos farão um esforço de marketing concentrado e desigual em função das regras do fundo eleitoral. Por isso, é inevitável a ascensão de candidaturas com maior disponibilidade de recursos, tanto financeiro quanto o tempo de propaganda. Dois dos partidos com as maiores fatias dos recursos eleitorais, o PT e o MDB, sequer definiram os seus candidatos. Os presidenciáveis declarados não têm chapa definida, tampouco apresentaram os projetos de governo. Assim, temos convicção que o quadro eleitoral irá mudar.

Todos os líderes da corrida presidencial reconhecem o déficit fiscal como o maior problema a ser resolvido, e têm diferentes soluções. A necessidade da reforma da previdência é ponto comum entre todos. Bolsonaro, Alckmin e Marina pretendem atacar o problema com propostas liberais para a economia, em grande parte continuações das políticas do governo Temer. Ciro Gomes é o único com soluções heterodoxas. Assim, vemos ¼ de chance de cairmos na forma desconhecida de atacar os problemas corretos. Apesar das propostas intervencionistas do Ciro desagradarem, os resultados das política econômicas também são influenciados pela conjuntura, que favorece o Brasil.

Os juros, as exportações e a inflação

O Brasil é um país repleto de dotações naturais, que nos fazem grandes exportadores de commodities. O setor agrícola vai muito bem. A produtividade da soja e do milho por hectare cresceu nos últimos anos graças à intensa pesquisa e avanços tecnológicos. A exportação de minério de ferro também vem crescendo com as expansões da Vale. A produção de celulose teve forte expansão com as novas plantas da Eldorado e da Fibria. Por último, a Petrobrás está em vias de aumentar a produção. Além das quantidades crescentes, os preços das commodities em dólar estão nos maiores patamares dos últimos 3 anos e o Real está nas mínimas históricas. Como a economia interna ainda está fraca, as importações estão deprimidas. Com isso a balança comercial vem atingindo recordes sucessivos, que devem continuar. A entrada de recursos no país estimula a economia.

Graças a grande recessão, os juros nominais caíram ao menor valor da história. As empresas, que têm grande parte das dívidas atreladas ao CDI, sentiram imediatamente os benefícios da queda nos juros. O consumidor ainda sofre com os altos spreads bancários mas a queda na inadimplência e o cadastro positivo devem aumentar a competição e forçar a queda dos juros. 

A combinação de juros estimulativos e moeda depreciada é benéfica para a economia se não levarem a uma escalada da inflação. O alto desemprego e a capacidade ociosa da indústria tornam difíceis os repasses dos aumentos de custo para o preço final. Com isso, a inflação deve continuar comportada por um bom tempo, permitindo o juros continuar baixo. Com este cenário não há motivo para o Banco Central combater a desvalorização do Real com os juros.

Conclusão

O sell-off do mercado começou após a greve dos caminhoneiros, que parou o país em função do rápido aumento do diesel que acompanhou a alta do petróleo. O fundamento da greve é o mesmo da inflação baixa: a dificuldade em repassar o aumento de custos para o consumidor de frete em função do excesso de caminhões. Para terminar com a greve o governo Temer seguiu o mesmo protocolo adotado por FHC na greve de 1999: ouviu os pleitos, atendeu às demandas, e depois ordenou o uso da força para a desocupação das estradas. O governo, desarticulado e desgastado, mostrou baixo poder de barganha e deu subsídios para segurar o preço do diesel apesar do déficit fiscal. Por outro lado, o subsídio vale só até o final do ano e a crise dos caminhoneiros deu fôlego à discussão dos impostos. A única forma de reduzir a carga tributária e o déficit primário ao mesmo tempo é através de uma drástica redução do Estado. Se a discussão permanecer até as eleições, deve favorecer candidatos liberais. Ainda, como o governo Temer está prestes a ser substituído, a sua fraqueza tem pouco impacto sobre as perspectivas da economia.

Resumindo, não vemos mudança nas perspectivas macroeconômicas que justifiquem o péssimo comportamento da Bolsa nos últimos 2 meses. O mercado antecipa tudo, mas também erra. As condições para a aceleração do crescimento continuam presentes. As reformas indispensáveis e o equilíbrio fiscal são temas dos principais candidatos. O quadro apresentado pelas pesquisas (2o turno entre Bolsonaro e Ciro) está entre os piores possíveis. Como temos convicção que o quadro irá mudar, quando a campanha de fato começar, as surpresas devem ser positivas.

Luiz Alves

Luiz Alves

Compartilhe esse artigo

Assine nossa newsletter

Nome *
E-mail *

Veja também

Recuperar Senha

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se

Conteúdos exclusivos e ilimitados

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​.

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Invista
através de
um parceiro

Plataforma
exclusiva
Versa

Vantagens

Investimento direto
no fundo, sem
intermediários

Sugestão de
alocação feita
pelo time Versa

Reuniões exclusivas
com o time da
gestora

Você atingiu o número
máximo de acessos ao
nosso conteúdo.

Para continuar acessando nosso
conteúdo, crie uma conta.




















