












Moda, plataformas asiáticas e o mito do teto de margens

Pedro Pessoa

26 de fevereiro de 2026

Botões de Compartilhamento

Arquivo

Arquivos

Por que Renner e Riachuelo podem estar entrando na fase de colheita

Nos últimos anos, consolidou-se no mercado a percepção de que o varejo de moda entrou em uma nova realidade estruturalmente mais dura. Segundo essa visão, a ascensão das plataformas asiáticas de e-commerce teria eliminado a chamada “proteção regional de preços”, impondo um teto global para o vestuário e dificultando, de forma quase permanente, a expansão de margens e retornos sobre capital.

A tese ganhou força porque se apoia em fatos observáveis: preços extremamente baixos, ampla variedade de produtos, ciclos de reposição rápidos e uma presença digital agressiva. Mas, ao ser aplicada de forma ampla e indiscriminada, essa leitura corre o risco de simplificar demais um setor que, historicamente, nunca foi apenas sobre preço.

Quando observamos com mais atenção o comportamento de empresas com boa execução, clareza de posicionamento e compromisso com o cliente, o que aparece não é um cenário de erosão estrutural inevitável, mas sim um processo de transição, seguido por um momento de colheita dos investimentos feitos ao longo dos últimos anos.

É nesse ponto que entram Renner e Riachuelo.

Nem tudo é preço — e nunca foi

As plataformas chinesas alteraram profundamente a dinâmica do varejo global, especialmente no vestuário de entrada. Hoje, o consumidor consegue comprar uma camiseta, um vestido simples ou uma peça “descartável” por valores muito baixos, com entrega relativamente rápida e poucas fricções.

Esse modelo funciona muito bem para determinados usos: roupas para ocasiões pontuais, peças de curta duração, compras impulsivas, fantasias, itens para crianças pequenas ou mesmo roupas pensadas apenas para um post em redes sociais. Nesse território, o preço é, de fato, o principal atributo.

Mas moda, enquanto categoria, vai muito além disso.

Qualidade do tecido, padronagem consistente, caimento, durabilidade, adequação ao corpo médio de uma determinada população e confiança na marca continuam sendo atributos relevantes — especialmente para o consumo recorrente. Esses fatores não desaparecem porque existe uma alternativa mais barata online. Eles apenas deixam de ser valorizados quando a empresa falha em comunicá-los e entregá-los de forma consistente.

O erro conceitual está em assumir que todo o vestuário compete no mesmo campo puramente transacional. Na prática, o chamado “teto de preço” atua sobretudo sobre produtos indiferenciados. Onde existe marca, proposta clara e execução, o jogo é outro.

O caso Uniqlo: quando o básico deixa de ser commodity

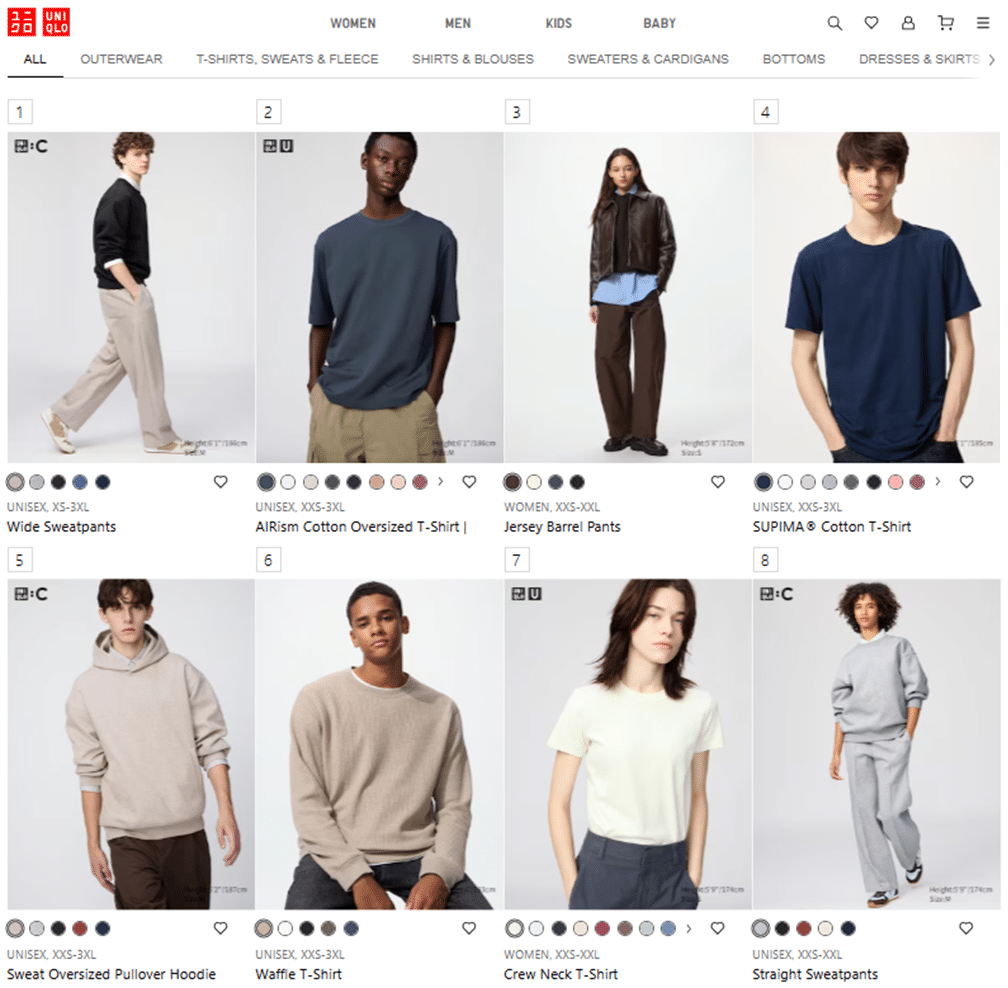
Talvez o exemplo mais emblemático dessa discussão seja o da Fast Retailing, controladora da Uniqlo. A Uniqlo opera exatamente em uma categoria que, à primeira vista, seria o alvo perfeito das plataformas asiáticas: roupas básicas, altamente copiáveis, com design simples. Para ilustrar o grau de replicabilidade do posicionamento da marca, seguem abaixo os oito produtos atualmente destacados como “best sellers” no site.
Ainda assim, os números contam uma história diferente.

Até 2019, a margem bruta da Uniqlo girava em torno de 48–50%. Após a pandemia, período em que as plataformas chinesas ganharam ainda mais relevância global, a empresa conseguiu elevar sua margem bruta para cerca de 54%. Não foi por aumento indiscriminado de preços, mas por reforço de atributos como qualidade do tecido, tecnologia aplicada às peças (como linhas térmicas, tecidos funcionais e maior durabilidade), padronização rigorosa e uma proposta de valor extremamente clara para o consumidor.
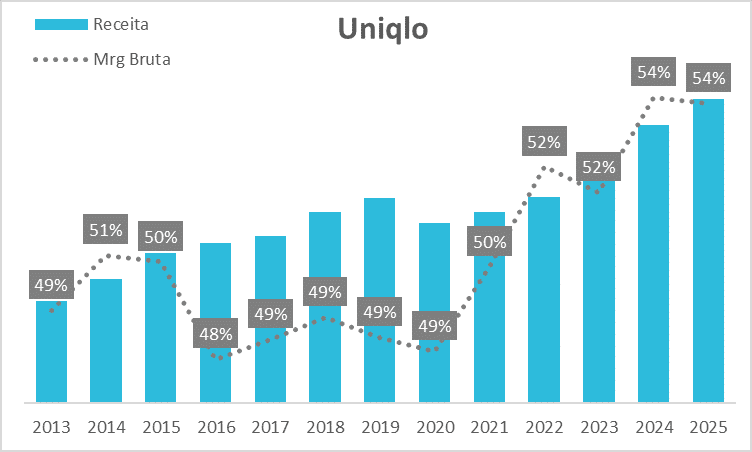
Ou seja, mesmo em um ambiente de ampla transparência de preços e competição global, a Uniqlo conseguiu impor percepção de valor e melhorar margens em uma categoria teoricamente “comoditizada”.

Isso ajuda a desmontar a ideia de que a existência de plataformas globais elimina, por si só, a capacidade de precificação de marcas bem executadas.

O exemplo brasileiro: quando a marca perde — e quando ganha

No Brasil, a história recente reforça esse ponto. Durante muitos anos, a Hering ocupou o espaço simbólico de “básico do Brasil”. Com o tempo, porém, deixou de defender esse território de forma clara. O resultado foi perda de relevância, compressão de margens e perda de participação — não apenas para plataformas estrangeiras, mas também para novos entrantes locais.

Um exemplo interessante é a Insider Store. Nascida durante a pandemia, a empresa se posicionou como uma marca de “camisetas tecnológicas”, com foco em conforto, durabilidade e adequação ao consumidor brasileiro. Em poucos anos, saiu de um faturamento de dezenas de milhares para mais de R$ 500 milhões em receita em 2025, 20% da receita da Hering, capturando o discurso de básico premium que havia sido negligenciado por players tradicionais.

A diferença de preços entre as camisetas da Insider Store e da Hering não é apenas uma questão de posicionamento aspiracional, mas reflete arquiteturas de produto e modelos de negócio distintos. Em pesquisa recente nos canais oficiais das marcas, observa-se que as camisetas da Insider se concentram majoritariamente na faixa de aproximadamente R$ 115 a R$ 270, a depender do modelo e do nível de tecnologia embarcada. Já as camisetas básicas da Hering estão, em geral, na faixa de R$ 60 a R$ 90, com linhas premium — como algodão pima — alcançando patamares próximos a R$ 160–170.

Quando ampliamos a comparação para as plataformas asiáticas, como Shein e Shopee, a ancoragem de preço se desloca de forma significativa. Camisetas básicas individuais podem ser encontradas, em média, na faixa de R$ 12 a R$ 45, enquanto kits promocionais frequentemente reduzem o preço unitário para algo entre R$ 15 e R$ 25 por peça. Trata-se, portanto, de um patamar que pode representar menos da metade — e, em alguns casos, menos de um terço — do preço de uma camiseta básica tradicional no varejo brasileiro.

Essa diferença de faixa de preço torna mais tangível a distinção estratégica entre os modelos. No core do portfólio, a Insider opera com um ticket significativamente superior ao da Hering básica, sustentando o prêmio por meio de atributos funcionais explícitos — controle de odor, elasticidade, secagem rápida e maior durabilidade. A Hering, por sua vez, ancora seu volume em algodão tradicional, com forte apelo de acessibilidade, escala e reconhecimento de marca, mas já pressionada por um piso de preço internacional muito mais baixo.

Do ponto de vista competitivo, o mercado passa a operar em três camadas bastante distintas: (i) o ultra low price das plataformas asiáticas; (ii) o básico tradicional de marca, representado por players nacionais consolidados; e (iii) o básico premium tecnológico, no qual a Insider se posiciona. Nesse contexto, a pressão não se limita à disputa direta de preço, mas envolve diferenciação de produto, eficiência operacional e capacidade de justificar prêmio de marca em um ambiente cada vez mais transparente e comparável para o consumidor final.

Esse caso mostra que o problema não é o “fim da proteção regional de preços”, mas sim a incapacidade de algumas marcas de sustentar sua proposta de valor. Quando a marca comunica bem e entrega o que promete, o consumidor aceita pagar mais — mesmo tendo alternativas mais baratas disponíveis.

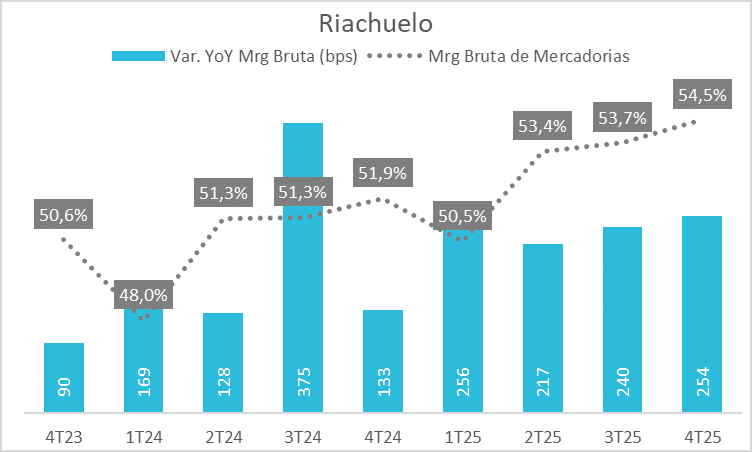
Na outra ponta, a Riachuelo é um exemplo de empresa que reforçou sua posição em moda básica, melhorou o sortimento, encurtou ciclos e conseguiu crescer receita com expansão de margem bruta nos últimos anos, mesmo em um ambiente competitivo. Esse desempenho ganha ainda mais relevância quando se considera um cenário macro desafiador, marcado pelo avanço das plataformas chinesas no mercado nacional, com estratégias agressivas de preço e condições comerciais especialmente intensificadas em datas promocionais como a Black Friday. Além disso, em 2025, o clima mais frio também pressionou o mix e dificultou a captura adicional de margem no segundo semestre. Ainda assim, a companhia conseguiu entregar crescimento com ganho de rentabilidade, reforçando a percepção de evolução estrutural do modelo operacional.
A própria companhia destacou, no relatório do 4T25, a consistência da evolução operacional no vestuário. O crescimento de +7,2% em SSS no trimestre marcou o décimo trimestre consecutivo de alta, enquanto a margem bruta atingiu 57,8%, acumulando nove trimestres seguidos de expansão. A margem EBITDA de mercadorias chegou a 20,0%, o melhor patamar dos últimos cinco anos. No consolidado de 2025, o SSS acelerou para +10,3% e a margem bruta encerrou em 56,7%, o nível mais elevado dos últimos sete anos.
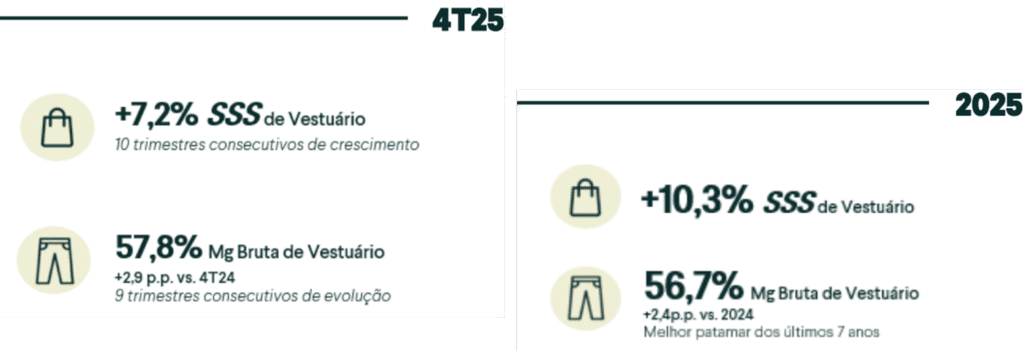
A recorrência desses indicadores sugere que a melhora não é pontual. Crescimento em mesmas lojas acompanhado de expansão de margem, por vários trimestres consecutivos, reforça a leitura de ganho estrutural de eficiência comercial e industrial — especialmente relevante diante da pressão competitiva de players internacionais e de um ambiente macro ainda restritivo.

Inditex e o falso dilema entre físico e digital

Outro argumento recorrente é que o aumento dos investimentos em tecnologia, logística e e-commerce teria retorno inferior ao investimento tradicional em lojas físicas. A experiência global sugere o contrário.

A Inditex, dona da Zara, é um caso emblemático. Entre 2019 e 2024, a empresa fechou 1.906 lojas, uma redução de aproximadamente 26% da base de pontos de venda, mas a área total de vendas caiu apenas 9%. Ou seja, menos lojas, porém maiores, mais bem localizadas e mais produtivas.

No mesmo período, o e-commerce da Inditex saiu de cerca de 14% das vendas para 27%, enquanto as vendas físicas cresceram 14% e as vendas online avançaram mais de 160%. Não houve canibalização relevante — houve complementaridade.

Mais importante: a margem bruta permaneceu estável, a margem EBITDA, que havia caído no pós-pandemia (de ~27% em 2019 para ~22% em 2021), voltou a se recuperar, alcançando cerca de 28% em 2025. O ROIC, que chegou a cair para a casa de 10% em 2021, já superou os níveis pré-pandemia, em torno de 15%.
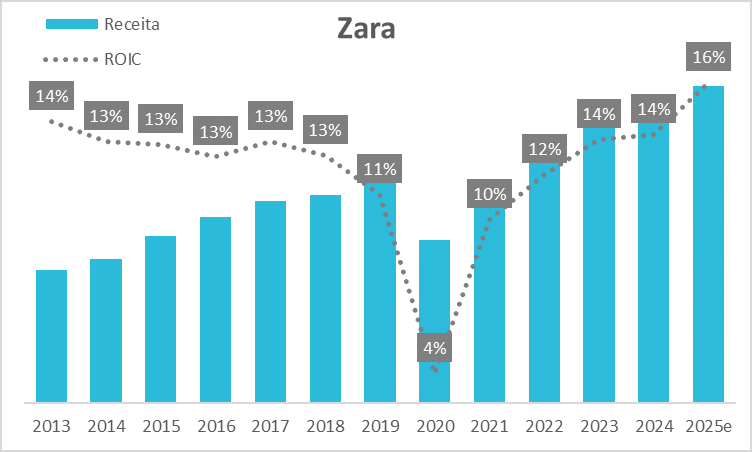
Isso sugere que o capex em tecnologia, logística e experiência digital — embora menos visível do que a abertura de uma loja — não destruiu retorno quando bem alocado. Pelo contrário, tende a ser mais escalável ao longo do tempo.

Renner e Riachuelo: da transição à colheita

Olhamos a trajetória recente da Lojas Renner e da Riachuelo à luz desses exemplos. Nos últimos anos, ambas enfrentaram um ambiente macroeconômico adverso, com juros elevados, renda pressionada e maior competição. Em vez de reagir apenas com promoções, optaram por investir.

Esses investimentos vieram em várias frentes: integração omnichannel, melhorias logísticas, maior assertividade no sortimento, foco em categorias estratégicas (especialmente básicos), uso mais inteligente de dados e maior disciplina na alocação de capital. Esse processo pressionou resultados no curto prazo, mas construiu uma base muito mais robusta.

Agora, os sinais de colheita começam a aparecer. As duas empresas vêm crescendo receita com melhora consistente de margem bruta, algo relevante em um setor supostamente “condenado” à compressão. Ao mesmo tempo, a produtividade dos ativos aumenta e os retornos sobre capital começam a se recuperar.

Isso não significa ausência de riscos nem um caminho linear. Significa apenas que a narrativa de colapso estrutural ignora a diferença fundamental entre quem apenas reage ao ambiente e quem se adapta de forma estratégica.

Um setor mais maduro — não um setor condenado

O varejo de moda dificilmente voltará ao período de expansão acelerada e crescimento fácil do passado. Mas maturidade não é sinônimo de destruição de valor. Setores maduros continuam gerando bons retornos quando combinam marca forte, disciplina financeira e foco no cliente.

As plataformas asiáticas seguirão relevantes e pressionando preços em determinadas categorias. Ao mesmo tempo, marcas locais bem posicionadas continuarão capturando valor — e rentabilidade — junto a um grande contingente de consumidores.

Na nossa leitura, Renner e Riachuelo estão justamente nesse ponto de inflexão. Depois de anos de investimento e ajustes estruturais, começam a colher ganhos de margem, produtividade e retorno sobre capital. Não porque o ambiente ficou mais fácil, mas porque ficaram melhores.

E, no longo prazo, é isso que separa sobreviventes de vencedores no varejo.

Disclaimer: As opiniões, análises e informações contidas nesse artigo não constituem recomendação de investimento, nem tampouco material de oferta para subscrição, compra ou venda de títulos ou valores mobiliários, instrumentos financeiros, cotas em fundos de investimento ou qualquer produto ou serviço de investimentos. Declarações contidas neste artigo relativas às perspectivas dos negócios, projeções de resultados operacionais e financeiros, bem como referências ao potencial de crescimento das companhias citadas, constituem meras previsões, baseadas nas expectativas do analista responsável em relação ao futuro. Essas expectativas são altamente dependentes de fatores incertos, como o comportamento do mercado, da situação econômica do Brasil, da indústria e dos mercados internacionais. Portanto, cada declaração aqui escrita está sujeita a mudanças, e não deve ser utilizada como insumo para qualquer estratégia de investimento pessoal ou institucional. A Versa Gestora de Recursos Ltda., seus sócios e colaboradores, por meio dos fundos de investimentos da casa, podem ou não estarem posicionados em títulos e valores mobiliários de emissores aqui mencionados, de forma que eventualmente influencie nas opiniões e análises aqui presentes.


Por que Renner e Riachuelo podem estar entrando na fase de colheita

Nos últimos anos, consolidou-se no mercado a percepção de que o varejo de moda entrou em uma nova realidade estruturalmente mais dura. Segundo essa visão, a ascensão das plataformas asiáticas de e-commerce teria eliminado a chamada “proteção regional de preços”, impondo um teto global para o vestuário e dificultando, de forma quase permanente, a expansão de margens e retornos sobre capital.

A tese ganhou força porque se apoia em fatos observáveis: preços extremamente baixos, ampla variedade de produtos, ciclos de reposição rápidos e uma presença digital agressiva. Mas, ao ser aplicada de forma ampla e indiscriminada, essa leitura corre o risco de simplificar demais um setor que, historicamente, nunca foi apenas sobre preço.

Quando observamos com mais atenção o comportamento de empresas com boa execução, clareza de posicionamento e compromisso com o cliente, o que aparece não é um cenário de erosão estrutural inevitável, mas sim um processo de transição, seguido por um momento de colheita dos investimentos feitos ao longo dos últimos anos.

É nesse ponto que entram Renner e Riachuelo.

Nem tudo é preço — e nunca foi

As plataformas chinesas alteraram profundamente a dinâmica do varejo global, especialmente no vestuário de entrada. Hoje, o consumidor consegue comprar uma camiseta, um vestido simples ou uma peça “descartável” por valores muito baixos, com entrega relativamente rápida e poucas fricções.

Esse modelo funciona muito bem para determinados usos: roupas para ocasiões pontuais, peças de curta duração, compras impulsivas, fantasias, itens para crianças pequenas ou mesmo roupas pensadas apenas para um post em redes sociais. Nesse território, o preço é, de fato, o principal atributo.

Mas moda, enquanto categoria, vai muito além disso.

Qualidade do tecido, padronagem consistente, caimento, durabilidade, adequação ao corpo médio de uma determinada população e confiança na marca continuam sendo atributos relevantes — especialmente para o consumo recorrente. Esses fatores não desaparecem porque existe uma alternativa mais barata online. Eles apenas deixam de ser valorizados quando a empresa falha em comunicá-los e entregá-los de forma consistente.

O erro conceitual está em assumir que todo o vestuário compete no mesmo campo puramente transacional. Na prática, o chamado “teto de preço” atua sobretudo sobre produtos indiferenciados. Onde existe marca, proposta clara e execução, o jogo é outro.

O caso Uniqlo: quando o básico deixa de ser commodity

Talvez o exemplo mais emblemático dessa discussão seja o da Fast Retailing, controladora da Uniqlo. A Uniqlo opera exatamente em uma categoria que, à primeira vista, seria o alvo perfeito das plataformas asiáticas: roupas básicas, altamente copiáveis, com design simples. Para ilustrar o grau de replicabilidade do posicionamento da marca, seguem abaixo os oito produtos atualmente destacados como “best sellers” no site.

Ainda assim, os números contam uma história diferente.

Até 2019, a margem bruta da Uniqlo girava em torno de 48–50%. Após a pandemia, período em que as plataformas chinesas ganharam ainda mais relevância global, a empresa conseguiu elevar sua margem bruta para cerca de 54%. Não foi por aumento indiscriminado de preços, mas por reforço de atributos como qualidade do tecido, tecnologia aplicada às peças (como linhas térmicas, tecidos funcionais e maior durabilidade), padronização rigorosa e uma proposta de valor extremamente clara para o consumidor.

Ou seja, mesmo em um ambiente de ampla transparência de preços e competição global, a Uniqlo conseguiu impor percepção de valor e melhorar margens em uma categoria teoricamente “comoditizada”.

Isso ajuda a desmontar a ideia de que a existência de plataformas globais elimina, por si só, a capacidade de precificação de marcas bem executadas.

O exemplo brasileiro: quando a marca perde — e quando ganha

No Brasil, a história recente reforça esse ponto. Durante muitos anos, a Hering ocupou o espaço simbólico de “básico do Brasil”. Com o tempo, porém, deixou de defender esse território de forma clara. O resultado foi perda de relevância, compressão de margens e perda de participação — não apenas para plataformas estrangeiras, mas também para novos entrantes locais.

Um exemplo interessante é a Insider Store. Nascida durante a pandemia, a empresa se posicionou como uma marca de “camisetas tecnológicas”, com foco em conforto, durabilidade e adequação ao consumidor brasileiro. Em poucos anos, saiu de um faturamento de dezenas de milhares para mais de R$ 500 milhões em receita em 2025, 20% da receita da Hering, capturando o discurso de básico premium que havia sido negligenciado por players tradicionais.

A diferença de preços entre as camisetas da Insider Store e da Hering não é apenas uma questão de posicionamento aspiracional, mas reflete arquiteturas de produto e modelos de negócio distintos. Em pesquisa recente nos canais oficiais das marcas, observa-se que as camisetas da Insider se concentram majoritariamente na faixa de aproximadamente R$ 115 a R$ 270, a depender do modelo e do nível de tecnologia embarcada. Já as camisetas básicas da Hering estão, em geral, na faixa de R$ 60 a R$ 90, com linhas premium — como algodão pima — alcançando patamares próximos a R$ 160–170.

Quando ampliamos a comparação para as plataformas asiáticas, como Shein e Shopee, a ancoragem de preço se desloca de forma significativa. Camisetas básicas individuais podem ser encontradas, em média, na faixa de R$ 12 a R$ 45, enquanto kits promocionais frequentemente reduzem o preço unitário para algo entre R$ 15 e R$ 25 por peça. Trata-se, portanto, de um patamar que pode representar menos da metade — e, em alguns casos, menos de um terço — do preço de uma camiseta básica tradicional no varejo brasileiro.

Essa diferença de faixa de preço torna mais tangível a distinção estratégica entre os modelos. No core do portfólio, a Insider opera com um ticket significativamente superior ao da Hering básica, sustentando o prêmio por meio de atributos funcionais explícitos — controle de odor, elasticidade, secagem rápida e maior durabilidade. A Hering, por sua vez, ancora seu volume em algodão tradicional, com forte apelo de acessibilidade, escala e reconhecimento de marca, mas já pressionada por um piso de preço internacional muito mais baixo.

Do ponto de vista competitivo, o mercado passa a operar em três camadas bastante distintas: (i) o ultra low price das plataformas asiáticas; (ii) o básico tradicional de marca, representado por players nacionais consolidados; e (iii) o básico premium tecnológico, no qual a Insider se posiciona. Nesse contexto, a pressão não se limita à disputa direta de preço, mas envolve diferenciação de produto, eficiência operacional e capacidade de justificar prêmio de marca em um ambiente cada vez mais transparente e comparável para o consumidor final.

Esse caso mostra que o problema não é o “fim da proteção regional de preços”, mas sim a incapacidade de algumas marcas de sustentar sua proposta de valor. Quando a marca comunica bem e entrega o que promete, o consumidor aceita pagar mais — mesmo tendo alternativas mais baratas disponíveis.

Na outra ponta, a Riachuelo é um exemplo de empresa que reforçou sua posição em moda básica, melhorou o sortimento, encurtou ciclos e conseguiu crescer receita com expansão de margem bruta nos últimos anos, mesmo em um ambiente competitivo. Esse desempenho ganha ainda mais relevância quando se considera um cenário macro desafiador, marcado pelo avanço das plataformas chinesas no mercado nacional, com estratégias agressivas de preço e condições comerciais especialmente intensificadas em datas promocionais como a Black Friday. Além disso, em 2025, o clima mais frio também pressionou o mix e dificultou a captura adicional de margem no segundo semestre. Ainda assim, a companhia conseguiu entregar crescimento com ganho de rentabilidade, reforçando a percepção de evolução estrutural do modelo operacional.

A própria companhia destacou, no relatório do 4T25, a consistência da evolução operacional no vestuário. O crescimento de +7,2% em SSS no trimestre marcou o décimo trimestre consecutivo de alta, enquanto a margem bruta atingiu 57,8%, acumulando nove trimestres seguidos de expansão. A margem EBITDA de mercadorias chegou a 20,0%, o melhor patamar dos últimos cinco anos. No consolidado de 2025, o SSS acelerou para +10,3% e a margem bruta encerrou em 56,7%, o nível mais elevado dos últimos sete anos.

A recorrência desses indicadores sugere que a melhora não é pontual. Crescimento em mesmas lojas acompanhado de expansão de margem, por vários trimestres consecutivos, reforça a leitura de ganho estrutural de eficiência comercial e industrial — especialmente relevante diante da pressão competitiva de players internacionais e de um ambiente macro ainda restritivo.

Inditex e o falso dilema entre físico e digital

Outro argumento recorrente é que o aumento dos investimentos em tecnologia, logística e e-commerce teria retorno inferior ao investimento tradicional em lojas físicas. A experiência global sugere o contrário.

A Inditex, dona da Zara, é um caso emblemático. Entre 2019 e 2024, a empresa fechou 1.906 lojas, uma redução de aproximadamente 26% da base de pontos de venda, mas a área total de vendas caiu apenas 9%. Ou seja, menos lojas, porém maiores, mais bem localizadas e mais produtivas.

No mesmo período, o e-commerce da Inditex saiu de cerca de 14% das vendas para 27%, enquanto as vendas físicas cresceram 14% e as vendas online avançaram mais de 160%. Não houve canibalização relevante — houve complementaridade.

Mais importante: a margem bruta permaneceu estável, a margem EBITDA, que havia caído no pós-pandemia (de ~27% em 2019 para ~22% em 2021), voltou a se recuperar, alcançando cerca de 28% em 2025. O ROIC, que chegou a cair para a casa de 10% em 2021, já superou os níveis pré-pandemia, em torno de 15%.

Isso sugere que o capex em tecnologia, logística e experiência digital — embora menos visível do que a abertura de uma loja — não destruiu retorno quando bem alocado. Pelo contrário, tende a ser mais escalável ao longo do tempo.

Renner e Riachuelo: da transição à colheita

Olhamos a trajetória recente da Lojas Renner e da Riachuelo à luz desses exemplos. Nos últimos anos, ambas enfrentaram um ambiente macroeconômico adverso, com juros elevados, renda pressionada e maior competição. Em vez de reagir apenas com promoções, optaram por investir.

Esses investimentos vieram em várias frentes: integração omnichannel, melhorias logísticas, maior assertividade no sortimento, foco em categorias estratégicas (especialmente básicos), uso mais inteligente de dados e maior disciplina na alocação de capital. Esse processo pressionou resultados no curto prazo, mas construiu uma base muito mais robusta.

Agora, os sinais de colheita começam a aparecer. As duas empresas vêm crescendo receita com melhora consistente de margem bruta, algo relevante em um setor supostamente “condenado” à compressão. Ao mesmo tempo, a produtividade dos ativos aumenta e os retornos sobre capital começam a se recuperar.

Isso não significa ausência de riscos nem um caminho linear. Significa apenas que a narrativa de colapso estrutural ignora a diferença fundamental entre quem apenas reage ao ambiente e quem se adapta de forma estratégica.

Um setor mais maduro — não um setor condenado

O varejo de moda dificilmente voltará ao período de expansão acelerada e crescimento fácil do passado. Mas maturidade não é sinônimo de destruição de valor. Setores maduros continuam gerando bons retornos quando combinam marca forte, disciplina financeira e foco no cliente.

As plataformas asiáticas seguirão relevantes e pressionando preços em determinadas categorias. Ao mesmo tempo, marcas locais bem posicionadas continuarão capturando valor — e rentabilidade — junto a um grande contingente de consumidores.

Na nossa leitura, Renner e Riachuelo estão justamente nesse ponto de inflexão. Depois de anos de investimento e ajustes estruturais, começam a colher ganhos de margem, produtividade e retorno sobre capital. Não porque o ambiente ficou mais fácil, mas porque ficaram melhores.

E, no longo prazo, é isso que separa sobreviventes de vencedores no varejo.

Disclaimer: As opiniões, análises e informações contidas nesse artigo não constituem recomendação de investimento, nem tampouco material de oferta para subscrição, compra ou venda de títulos ou valores mobiliários, instrumentos financeiros, cotas em fundos de investimento ou qualquer produto ou serviço de investimentos. Declarações contidas neste artigo relativas às perspectivas dos negócios, projeções de resultados operacionais e financeiros, bem como referências ao potencial de crescimento das companhias citadas, constituem meras previsões, baseadas nas expectativas do analista responsável em relação ao futuro. Essas expectativas são altamente dependentes de fatores incertos, como o comportamento do mercado, da situação econômica do Brasil, da indústria e dos mercados internacionais. Portanto, cada declaração aqui escrita está sujeita a mudanças, e não deve ser utilizada como insumo para qualquer estratégia de investimento pessoal ou institucional. A Versa Gestora de Recursos Ltda., seus sócios e colaboradores, por meio dos fundos de investimentos da casa, podem ou não estarem posicionados em títulos e valores mobiliários de emissores aqui mencionados, de forma que eventualmente influencie nas opiniões e análises aqui presentes.

Pedro Pessoa

Pedro Pessoa

Compartilhe esse artigo

Assine nossa newsletter

Nome *
E-mail *

Veja também

Recuperar Senha

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se

Conteúdos exclusivos e ilimitados

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​.

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Invista
através de
um parceiro

Plataforma
exclusiva
Versa

Vantagens

Investimento direto
no fundo, sem
intermediários

Sugestão de
alocação feita
pelo time Versa

Reuniões exclusivas
com o time da
gestora

Você atingiu o número
máximo de acessos ao
nosso conteúdo.

Para continuar acessando nosso
conteúdo, crie uma conta.




















