

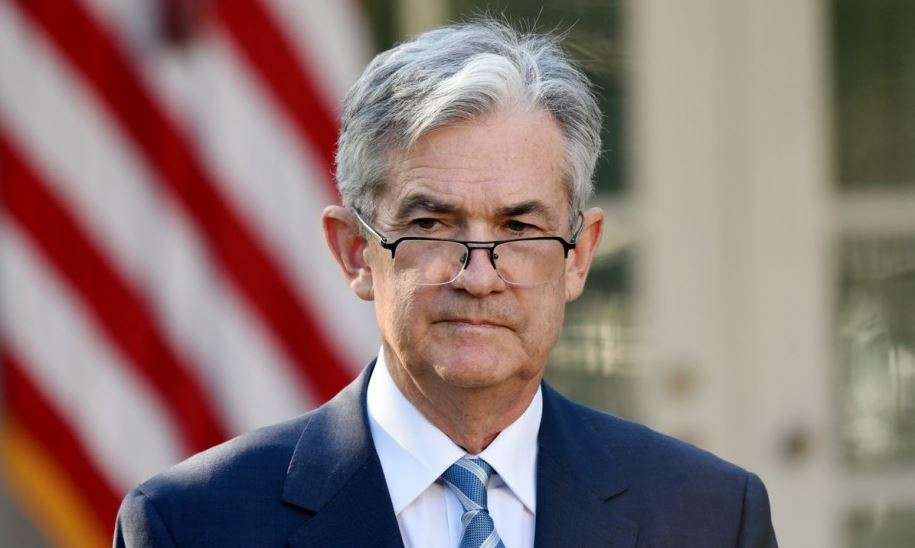











O novo presidente do FED e a economia americana

Paulo Valaci

8 de novembro de 2017

Botões de Compartilhamento

Arquivo

Arquivos

O Novo Presidente do Fed

Donald Trump nomeou, na quinta-feira passada, Jerome Powell para suceder Janet Yellen na presidência do banco central Americano (Federal Reserve, ou Fed) a partir de fevereiro de 2018. Powell, atual membro do comitê monetário americano (Board of Governors), saiu na frente em uma lista com quatro outros candidatos: Kevin Warsh, ex membro do comitê monetário; John Taylor, acadêmico de Stanford; Gary Cohn, atual conselheiro econômico de Donald Trump; e a própria Janet Yellen. Os dois primeiros pregam uma política monetária hawkish, de juros mais altos. Cohn defende juros mais baixos, uma postura dovish. Já Yellen prefere a conciliação entre as diversas opiniões do comitê de política monetária, e dessa forma vem revertendo gradualmente a política expansionista montada para combater a crise de 2008.

Powell, o primeiro Chairman desde a década de 1970 sem um PhD em economia, adota a mesma postura moderada de Yellen, o que sugere mais do mesmo: aumentar juros aos poucos e reduzir lentamente o tamanho do balanço do Fed, atualmente em mais de US$4 trilhões. Tal política preserva os fundamentos positivos para a economia americana que vem crescendo consistentemente com baixo desemprego e inflação, fazendo a bolsa atingir novas máximas.

Dito isso, enxergamos dois riscos inflacionários que poderiam acelerar o aperto monetário ainda na gestão de Jerome Powel: o pleno emprego nos EUA e a queda da produtividade da economia americana. O aumento mais rápido dos juros impactaria negativamente as economias emergentes, como o Brasil.

Riscos Inflacionários e O Eventual Aperto Monetário Americano

O Congresso americano atribui um duplo mandato para o Fed: estabilidade na taxa de inflação e a obtenção máxima de emprego. A inflação está controlada ao redor de 2%, por outro lado a economia americana encontra-se praticamente em pleno emprego, o que pode pressionar a inflação. Desde 2010, o número de empregos aumentou em quase 16 milhões e a taxa de desemprego caiu de 10% para 4%, igualando a maioria das estimativas da taxa natural de desemprego de longo prazo. Após sair de uma crise econômica, a redução do desemprego é esperada e positiva, mas pode trazer pressões inflacionárias, especialmente quando os salários começam a subir mais rapidamente que a produtividade (produto por hora trabalhada).

Fonte: Federal Reserve Bank of ST. Louis

De acordo com o Fed, isso já está acontecendo na economia americana. Enquanto o pleno emprego impulsionou aumentos salariais, o crescimento da produtividade desacelerou por dois motivos: o aumento lento do capital investido pelo empresariado devido à crise financeira; e o declínio acentuado na produtividade total dos fatores (PTF). A PTF representa avanços tecnológicos que aumentam a eficiência ou intensidade na qual são usados os insumos da produção (capital e mão de obra). Quando ela sobe, a economia consegue produzir mais com menos, e vice-versa.

Fonte: U.S. Department of Labor, Bureau of Labor Statistics

Atualmente a renda média populacional americana está crescendo mais rápido que a produção de bens e serviços. Se continuar, pode gerar excesso de demanda na economia e aumentos dos preços, a inflação. O banco central combate pressões inflacionárias com aumento dos juros, como tem feito, e pode ver-se obrigado a acelerar o ritmo à medida que os efeitos do pleno emprego e baixa produtividade venham à tona.

Impacto Para Brasil e Para o Fundo Versa

A bolsa brasileira, nosso universo de investimento, é diretamente afetada por tendencias globais, principalmente da economia americana. Um maior aperto monetário poderia incentivar a fuga de capitais das economias emergentes para os EUA, o que seria negativo para ações desses mercados, como a Bovespa. Ainda, juros mais altos tendem a favorecer fortalecimento da moeda local, o Dólar, fazendo o Real depreciar.

O Versa possui investimentos nos setores de siderurgia, autopeças, minério de ferro, celulose e petróleo, que juntos representam 25% da carteira. Nesses setores grande parte do faturamento vem das exportações, precificadas em dólar, e grande parte dos custos são pagos dentro do Brasil, em reais. Quando o dólar sobe, essas empresas veem suas receitas subirem mais rapidamente que seus custos, e os lucros aumentam. Dessa forma, a exposição “dolarizada” da carteira traz certa proteção à um eventual aperto monetário nos EUA.


O Novo Presidente do Fed

Donald Trump nomeou, na quinta-feira passada, Jerome Powell para suceder Janet Yellen na presidência do banco central Americano (Federal Reserve, ou Fed) a partir de fevereiro de 2018. Powell, atual membro do comitê monetário americano (Board of Governors), saiu na frente em uma lista com quatro outros candidatos: Kevin Warsh, ex membro do comitê monetário; John Taylor, acadêmico de Stanford; Gary Cohn, atual conselheiro econômico de Donald Trump; e a própria Janet Yellen. Os dois primeiros pregam uma política monetária hawkish, de juros mais altos. Cohn defende juros mais baixos, uma postura dovish. Já Yellen prefere a conciliação entre as diversas opiniões do comitê de política monetária, e dessa forma vem revertendo gradualmente a política expansionista montada para combater a crise de 2008.

Powell, o primeiro Chairman desde a década de 1970 sem um PhD em economia, adota a mesma postura moderada de Yellen, o que sugere mais do mesmo: aumentar juros aos poucos e reduzir lentamente o tamanho do balanço do Fed, atualmente em mais de US$4 trilhões. Tal política preserva os fundamentos positivos para a economia americana que vem crescendo consistentemente com baixo desemprego e inflação, fazendo a bolsa atingir novas máximas.

Dito isso, enxergamos dois riscos inflacionários que poderiam acelerar o aperto monetário ainda na gestão de Jerome Powel: o pleno emprego nos EUA e a queda da produtividade da economia americana. O aumento mais rápido dos juros impactaria negativamente as economias emergentes, como o Brasil.

Riscos Inflacionários e O Eventual Aperto Monetário Americano

O Congresso americano atribui um duplo mandato para o Fed: estabilidade na taxa de inflação e a obtenção máxima de emprego. A inflação está controlada ao redor de 2%, por outro lado a economia americana encontra-se praticamente em pleno emprego, o que pode pressionar a inflação. Desde 2010, o número de empregos aumentou em quase 16 milhões e a taxa de desemprego caiu de 10% para 4%, igualando a maioria das estimativas da taxa natural de desemprego de longo prazo. Após sair de uma crise econômica, a redução do desemprego é esperada e positiva, mas pode trazer pressões inflacionárias, especialmente quando os salários começam a subir mais rapidamente que a produtividade (produto por hora trabalhada).

Fonte: Federal Reserve Bank of ST. Louis

De acordo com o Fed, isso já está acontecendo na economia americana. Enquanto o pleno emprego impulsionou aumentos salariais, o crescimento da produtividade desacelerou por dois motivos: o aumento lento do capital investido pelo empresariado devido à crise financeira; e o declínio acentuado na produtividade total dos fatores (PTF). A PTF representa avanços tecnológicos que aumentam a eficiência ou intensidade na qual são usados os insumos da produção (capital e mão de obra). Quando ela sobe, a economia consegue produzir mais com menos, e vice-versa.

Fonte: U.S. Department of Labor, Bureau of Labor Statistics

Atualmente a renda média populacional americana está crescendo mais rápido que a produção de bens e serviços. Se continuar, pode gerar excesso de demanda na economia e aumentos dos preços, a inflação. O banco central combate pressões inflacionárias com aumento dos juros, como tem feito, e pode ver-se obrigado a acelerar o ritmo à medida que os efeitos do pleno emprego e baixa produtividade venham à tona.

Impacto Para Brasil e Para o Fundo Versa

A bolsa brasileira, nosso universo de investimento, é diretamente afetada por tendencias globais, principalmente da economia americana. Um maior aperto monetário poderia incentivar a fuga de capitais das economias emergentes para os EUA, o que seria negativo para ações desses mercados, como a Bovespa. Ainda, juros mais altos tendem a favorecer fortalecimento da moeda local, o Dólar, fazendo o Real depreciar.

O Versa possui investimentos nos setores de siderurgia, autopeças, minério de ferro, celulose e petróleo, que juntos representam 25% da carteira. Nesses setores grande parte do faturamento vem das exportações, precificadas em dólar, e grande parte dos custos são pagos dentro do Brasil, em reais. Quando o dólar sobe, essas empresas veem suas receitas subirem mais rapidamente que seus custos, e os lucros aumentam. Dessa forma, a exposição “dolarizada” da carteira traz certa proteção à um eventual aperto monetário nos EUA.

Paulo Valaci

Paulo Valaci

Compartilhe esse artigo

Assine nossa newsletter

Nome *
E-mail *

Veja também

Recuperar Senha

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se

Conteúdos exclusivos e ilimitados

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​.

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Invista
através de
um parceiro

Plataforma
exclusiva
Versa

Vantagens

Investimento direto
no fundo, sem
intermediários

Sugestão de
alocação feita
pelo time Versa

Reuniões exclusivas
com o time da
gestora

Você atingiu o número
máximo de acessos ao
nosso conteúdo.

Para continuar acessando nosso
conteúdo, crie uma conta.




















