


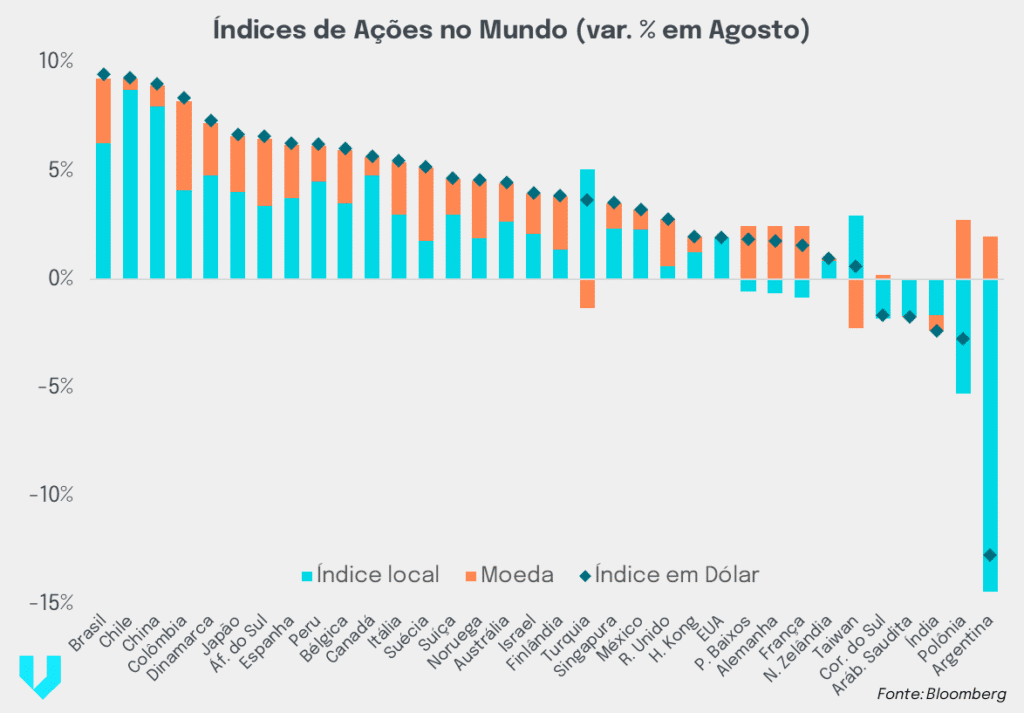
Agosto foi positivo para o mercado local e para os fundos da Versa. Embora a maioria das bolsas tenha apresentado bom desempenho, o Brasil se destacou. Resultados corporativos acima do esperado e um possível início do “trade” eleitoral parecem ter contribuído para isso. Seguimos vendo um cenário favorável para nossa carteira, apoiado pela expectativa de cortes de juros nos próximos meses.
No exterior, as apostas em cortes de juros nos EUA impulsionaram as bolsas e fortaleceram a maioria das moedas frente ao dólar. Nesse contexto, os dados mais fracos de criação de empregos (payroll) ganharam relevância, sugerindo um impacto maior do que o previsto do tarifaço sobre a atividade econômica americana. As chances de início dos cortes já em setembro subiram para cerca de 90%.
O desempenho superior da bolsa brasileira (gráfico abaixo) foi claramente sustentado pela forte safra de resultados trimestrais ao longo do mês. Do total, 57% das empresas listadas superaram as expectativas de lucro, enquanto apenas 17% decepcionaram. Na nossa carteira, os destaques foram Guararapes, Moura Dubeux e Vulcabras.
Ainda assim, o tema eleições pode ter começado a influenciar os preços. A imprensa destacou a consolidação, no meio político, do nome do governador Tarcísio como potencial candidato da direita à presidência, em um momento em que a aprovação do atual governo segue em patamar baixo.
Para os próximos meses, continuamos vendo o equilíbrio entre atividade econômica e juros como o principal ponto macro a ser monitorado. Até aqui, a economia tem sinalizado um “pouso suave”, sem grande impacto sobre a lucratividade das empresas. Esse quadro abriria espaço para cortes de juros, com efeito positivo no valuation das companhias.
Em agosto o Institucional recuperou a performance negativa de julho, subindo 2,8% a mais que o índice Bovespa e atingindo a cota mais alta do ano e desde 2021. A recuperação do fundo, que sobe 24% a mais que o índice Bovespa em 2025, é impulsionada por empresas grandes, líquidas, sem dificuldades financeiras ou operacionais, que divulgaram mais um trimestre de resultados bons e consistentes. Das treze empresas da carteira, dez divulgaram resultados fortes e acima do esperado, Yduqs um resultado neutro, e Banco Pan e SLC resultados que nos decepcionaram.
Fortes:
Bradesco- continuou expandindo a rentabilidade com o crescimento da carteira de crédito e os bons resultados da seguradora. O lucro forte apesar do maior provisionamento no trimestre reforça a solidez dos resultados.
Ecorodovias- apesar do aumento dos juros da dívida, que reduziu o lucro do trimestre, a empresa surpreendeu com o baixo investimento e melhora da eficiência, de forma que reduziu inesperadamente a alavancagem.
Guararapes- resultado espetacular com as vendas surpreendendo positivamente, expansão de margem bruta, ebitda, lucro líquido, além de uma geração de caixa que praticamente zerou a dívida da empresa.
IRB- resultado melhor que o esperado com sinistralidade mais fraca do que o previsto. Nos próximos meses deve zerar o prejuízo acumulado e, com a solvência adequada, deve voltar a distribuir dividendos nos trimestres subsequentes.
JBS- resultado acima do esperado com a surpresa positiva na operação de carne brasileira compensando a fraqueza da operação americana, enquanto a rentabilidade de frango, suínos e processados continua nos maiores patamares da história
Renner- apresentou o maior crescimento do setor de vestuário além de expansão da margem bruta e ebitda, enquanto a financeira compensou parte do resultado forte com uma provisão trabalhista.
Moura-Dubeux- o trimestre mais forte da história da companhia, combinando crescimento expressivo, alta rentabilidade e eficiência operacional, que culminaram em um lucro líquido acima do esperado. Os resultados à reconhecer da incorporação e dos condomínios sustentam crescimento de lucros para esse e o próximo ano.
Odontoprev- resultado muito forte com a reversão de provisões, mas ainda forte desconsiderando este efeito, com a sinistralidade dental baixa. A empresa atingiu um retorno sobre o patrimônio líquido de 42%
Suzano- resultado melhor que o esperado com maior volume de celulose despachada, menor custo de produção, o que fez o Ebitda ficar estável apesar da queda da celulose. Na conferência de resultados a empresa exprimiu otimismo com o preço da celulose, que vem subindo desde então.
Vulcabras- resultado forte com expressivo aumento de preço dos tênis vendidos, além do aumento do volume, o que atenuou os efeitos da ligeira queda da margem bruta em função das contratações de pessoal para aumentar a capacidade das fábricas que, segundo a empresa, já estão tomadas de pedidos para os próximos trimestres.
Neutro:
Yduqs- resultado neutro com receita crescendo e rentabilidade pressionada como antecipado. Os resultados dao captação de alunosvestibular de meio de ano, por outro lado, teve indicação positivaforam positivos e a empresa reforçou a expectativa de fortes resultados até o final do ano.
Decepcionantes:
Banco Pan- resultado abaixo do esperado em função da menor cessão de carteira, o que fez a carteira do banco crescer com a rentabilidade pressionada.
SLC- trimestre forte com volumes recordes de venda de soja e milho, contrapondo a queda do algodão. A receita forte compensou o aumento da despesas administrativas mas ainda assim o aumento dos juros da dívida e a queima de caixa com capital de giro, investimentos, maior leasing e dividendos, impactaram negativamente o lucro
Após os resultados e as conferências com as empresas, substituímos Banco Pan e SLC por BTG Pactual e JBS. O Pactual divulgou o resultado mais forte entre os bancos brasileiros coroando uma história incrível de crescimento e rentabilidade. Já a JBS concluiu o processo de listagem nos EUA e esperamos que a diferença de valor para as concorrentes americanas diminua com o tempo.
| Institucional FIA | ||
| + Posição Long | 9,29% | |
| + Caixa e custos | -0,23% | |
| =Total | 9,06% | |
| – Benchmark (Ibov) | 6,28% | |
| = Excesso Benchmark | 2,78% | |
| Destaques do mês – Institucional FIA | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| EcoRodovias | 2,57% | SLC Agricola | -0,65% | |
| Guararapes | 1,86% | Banco Pan | -0,09% | |
| Moura Dubeux | 1,72% | Lojas Renner | -0,01% | |
| Vulcabras | 1,12% | – | – | |
| JBS | 0,87% | – | – | |
Os fundos long-biased seguiram o bom desempenho absoluto e relativo do Institucional, recuperando as perdas de Julho. Ecorodovias subiu concomitante à queda dos juros longos brasileiros após os dados econômicos mais fracos aqui e lá fora. Guararapes, Moura e Vulcabras subiram após a divulgação dos fortes resultados comentados na seção do Institucional.
| Long Biased | Fit | Versa |
| Carteira long | 9,47% | 9,74% |
| x | ||
| Alavancagem | 2,10 | 4,52 |
| = | ||
| + Posição Long | 19,92% | 44,05% |
| Carteira short (Bova11) | 6,64% | 7,62% |
| x | ||
| Alavancagem short | -1,49 | -3,10 |
| = | ||
| + Posição Short | -9,89% | -23,62% |
| + Hedge | 0,00% | 0,00% |
| + Financiamento, Caixa e Custos | -0,12% | 0,05% |
| = Total | 9,91% | 20,47% |
| – Benchmark (CDI) | 1,16% | 1,16% |
| = Excesso Benchmark | 8,75% | 19,31% |
O fundo Versa Genesis apresentou um desempenho positivo em agosto, com alta de 17,3%, recuperando as perdas do mês anterior. Apesar da contribuição positiva das empresas de infraestrutura, os juros implícitos nas NTN-Bs de longo prazo não se alteraram, e os resultados das empresas não superaram significativamente as expectativas.
As geradoras de energia elétrica tiveram um bom desempenho devido à continuidade de chuvas abaixo do previsto, o que torna o período úmido mais crucial para a definição dos preços de energia em 2026. Mantemos nossa concentração em distribuidoras de energia elétrica, que oferecem um fluxo de caixa mais previsível, conforme escrevemos recentemente.
Neste mês, reduzimos a posição em Energisa para aumentar a exposição à Equatorial. Ambas realizaram aquisições nos últimos 2 anos, mas as da Equatorial, como Enel Goiás e Sabesp, tiveram, até o momento, resultados superiores às aquisições de participações minoritárias em empresas de Gás realizadas pela Energisa.
As maiores contribuições para o fundo no mês vieram de Ecorodovias e Neoenergia, sendo esta última a maior posição do fundo atualmente.
| Genesis | ||
| Carteira long | 10,35% | |
| x | ||
| Alavancagem | 1,86 | |
| = | ||
| + Posição Long | 19,27% | |
| + Long & Short | -1,64% | |
| + Financiamento, Caixa e Custos | -0,37% | |
| = Total | 17,26% | |
| – Benchmark (IPCA +YIMA-B) | 0,65% | |
| = Excesso Benchmark | 16,61% | |
| Destaques do mês – Genesis | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| EcoRodovias | 4,76% | – | – | |
| Neoenergia | 4,57% | – | – | |
| TIM | 2,72% | – | – | |
| Energisa | 2,45% | – | – | |
| Multiplan | 1,99% | – | – | |
A principal contribuição positiva veio da estratégia de bolsa (+9,1 p.p.), em linha com os demais fundos da casa. A estratégia de momentum acrescentou +8,3 p.p. Já a estratégia macro teve leve contribuição negativa (-0,2 p.p.), explicada pelas posições aplicadas em juros reais de 5 anos. Esse resultado foi na contramão do observado na curva de juros nominais, que seguiu em leve queda no mês.
Interpretamos que a postura relativamente dura do Banco Central, ao não sinalizar cortes de juros, tem cumprido o papel de reduzir as expectativas de inflação. Acreditamos que esse movimento abrirá espaço para compressão também dos juros reais, à medida que o início dos cortes da Selic se aproxime — o que deve ocorrer no começo do próximo ano.
| Tracker | ||
| + Bolsa | 9,06% | |
| + Macro | -0,19% | |
| + Momentum | 8,33% | |
| + Caixa e Custos | 0,50% | |
| = Total | 17,71% | |
| – Benchmark (CDI) | 1,16% | |
| = Excesso Benchmark | 16,54% | |
Disclaimer: As opiniões, análises e informações contidas nesse artigo não constituem recomendação de investimento, nem tampouco material de oferta para subscrição, compra ou venda de títulos ou valores mobiliários, instrumentos financeiros, cotas em fundos de investimento ou qualquer produto ou serviço de investimentos. Declarações contidas neste artigo relativas às perspectivas dos negócios, projeções de resultados operacionais e financeiros, bem como referências ao potencial de crescimento das companhias citadas, constituem meras previsões, baseadas nas expectativas do analista responsável em relação ao futuro. Essas expectativas são altamente dependentes de fatores incertos, como o comportamento do mercado, da situação econômica do Brasil, da indústria e dos mercados internacionais. Portanto, cada declaração aqui escrita está sujeita a mudanças, e não deve ser utilizada como insumo para qualquer estratégia de investimento pessoal ou institucional. A Versa Gestora de Recursos Ltda., seus sócios e colaboradores, por meio dos fundos de investimentos da casa, podem ou não estarem posicionados em títulos e valores mobiliários de emissores aqui mencionados, de forma que eventualmente influencie nas opiniões e análises aqui presentes.