


Neste mês, participamos do podcast Genial Analisa, espaço no qual aprofundamos a estratégia e o racional das posições do Versa Genesis. Em complemento, publicamos um artigo detalhando nossa tese. No dia 16 de abril faremos a live trimestral de resultados. Nela faremos uma análise da carteira à luz dos principais fatores de estilo estudados para as ações, e mostraremos como a carteira evoluiu ao longo do tempo. Inscreva-se para participar ao vivo e enviar perguntas.
| Mar | 2026 | 12m | |
|---|---|---|---|
| IPCA+IMAB | 1,6% | 3,4% | 12,1% |
| CDI | 1,2% | 3,4% | 14,9% |
| IBOV | -0,7% | 16,3% | 43,9% |
| IEE | -1,3% | 6,0% | 52,9% |
| Genesis FIA | -2,7% | 15,6% | 99,2% |
| Institucional FIA | -5,8% | 4,4% | 41,0% |
| Fit LB FIM | -10,2% | -11,0% | 21,9% |
| Tracker FIM | -15,4% | -22,2% | 7,4% |
| Versa LB FIM | -30,7% | -34,6% | 12,7% |
A guerra no Irã dominou as atenções globais em março. Não é para menos: o estreito de Hormuz, que passa pelo país, concentra cerca de 20% da produção mundial de petróleo. Justamente por isso, um bloqueio prolongado é visto como improvável, dado o custo econômico que representaria para a região e para o mundo. Ainda assim, o mercado precificou parte do risco: o barril Brent à vista fechou o mês próximo de US$105, enquanto os contratos para o fim do ano estavam na casa dos US$80 (ante US$68 um mês atrás).
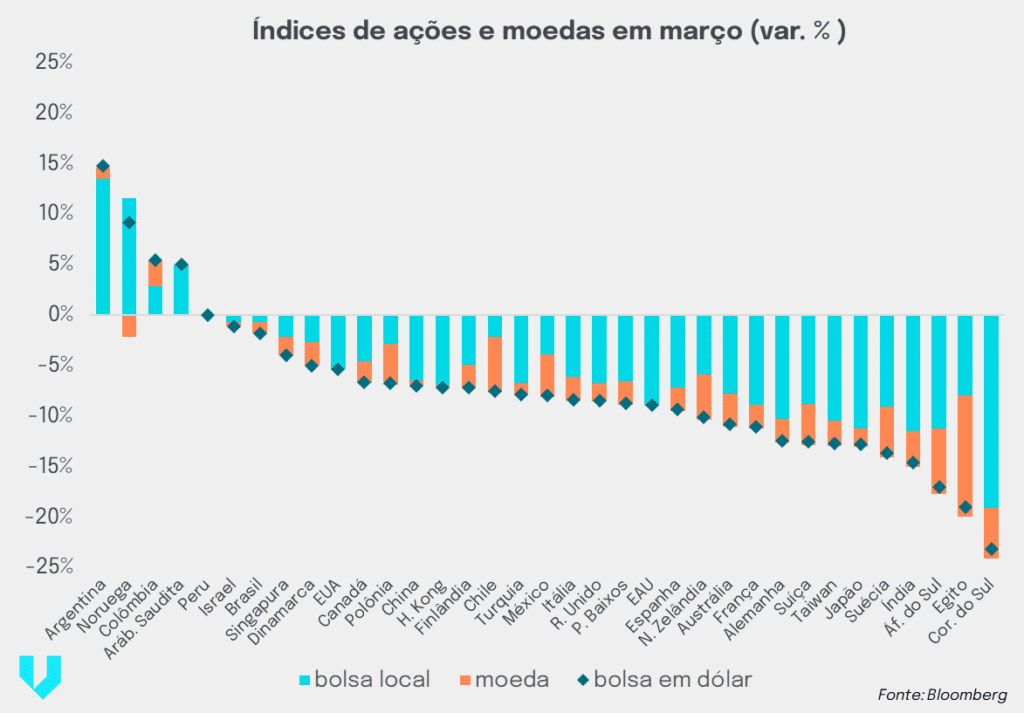
Nas bolsas mundiais, o impacto foi predominantemente negativo (gráfico abaixo), com exceção dos países exportadores de petróleo. No Brasil, foram Petrobras e Prio que sustentaram o índice no mês (-0,7%). Sem elas, a bolsa teria recuado algo próximo de 6%.
Afinal, petróleo mais caro é bom ou ruim para o Brasil? Como exportador líquido de petróleo e derivados, o país colhe alguns benefícios relevantes quando o preço sobe. O primeiro é nas contas externas: cada US$10 a mais no barril melhora nossa balança comercial em cerca de US$9 bilhões por ano. Isso ajuda a explicar por que o câmbio tem se mantido relativamente estável em meio às incertezas. O segundo benefício é fiscal: royalties mais altos, maior arrecadação de IR das petroleiras e mais dividendos da Petrobras reforçam as receitas do governo. A estimativa é de aproximadamente R$1,5 bilhão por ano a mais para cada US$10 de alta, fora os impactos positivos para estados e municípios produtores.
Do outro lado da equação está a inflação. O efeito direto na gasolina é mais fácil de estimar: cada 10% de alta no petróleo tende a elevar o preço na bomba em cerca de 6%, o que se traduz em +0,35 p.p. no IPCA. O diesel é mais complexo: seu impacto na inflação ao consumidor é indireto, via custos de transporte, e depende de dois fatores. Primeiro, por quanto tempo o aumento deve durar. Segundo, qual é o nível de ociosidade da economia. Quanto mais o empresário acreditar que a alta é permanente, e quanto mais aquecida estiver a economia, maior a probabilidade de o custo ser repassado ao consumidor. Como referência aproximada: se 10% de aumento no diesel fossem integralmente repassados, o impacto seria de outros +0,35 p.p. na inflação.
Para segurar o preço do diesel, o governo anunciou subsídios que já somam R$1,84/L, parcialmente financiados por um imposto de exportação sobre o petróleo. O custo total líquido estimado é de cerca de R$3 bilhões por mês, metade arcado pelos estados. Na prática, boa parte dos ganhos fiscais gerados pelo petróleo mais caro deve ser consumida com essa política de controle.
O efeito no IPCA deve se concentrar na gasolina, já que o governo tende a conter o diesel. Se o preço do petróleo convergir para os US$80 dos contratos futuros até o fim do ano, o impacto total deve ficar em torno de +0,6 p.p. Ou seja, o mercado e nós esperávamos que o IPCA fechasse o ano um pouco abaixo de 4% e agora a projeção se aproxima de 4,5%. Vários bancos e corretoras estão revisando suas estimativas nessa mesma direção.
Esse aumento da inflação é suficiente para o Banco Central interromper o ciclo de corte de juros? Em nossa avaliação, não. Mas é um motivo adicional de cautela, especialmente porque os preços à vista do petróleo seguem bem acima dos US$80 usados na maioria das projeções. O mais provável é que o BC mantenha cortes mínimos de 0,25 p.p. até ter mais visibilidade sobre o cenário. Ainda assim, o que a curva de juros precifica nos parece exagerado. No final do mês, os contratos futuros de DI indicavam uma Selic encerrando o ano em 13,75% e 2027 em 13,5%, ou seja, um ciclo de cortes encerrado de vez, praticamente sem retomada no ano seguinte. Nossa expectativa é de que a Selic encerre este ano em 12% e em 10% no próximo, podendo cair ainda mais caso reformas fiscais críveis sejam implementadas no próximo governo.
Março foi o 7º mês consecutivo que o desempenho do Ibovespa foi superior ao do Institucional FIA, nossa carteira de ações sem alavancagem. Apesar de acumular alta de 5,7% nesse período, essa foi a sequência mais longa e o segundo pior retorno em relação ao Ibovespa do fundo, acumulando -23% em relação ao índice, superando os 6 meses entre outubro de 2022 e março de 2023 no qual acumulou -29%.
O índice Bovespa é um formidável competidor quando o cenário econômico é desafiado pela depreciação cambial e pela elevação dos juros, como em março. As empresas de commodities, que têm a maior participação do índice, se beneficiam da depreciação cambial já que vendem produtos dolarizados, e sofrem menor impacto no custo de capital já que são globais e se financiam nos mercados internacionais. Já os bancos, segundo maior setor no índice, historicamente expandem o retorno sobre capital próprio quando os juros sobem e mantém o crescimento robusto da carteira de crédito, uma jabuticaba brasileira.
Nesse mês, com a alta do petróleo e a depreciação do Real, os destaques do índice Bovespa foram as petroleiras Petrobrás e Prio que adicionaram 4,2% ao retorno do índice, explicando quase todo o desempenho acima do Versa Institucional. O momento é favorável para a Petrobrás, mas continuamos sem planos de investir nela.
A falta de controle sobre o preço do que vendem dificulta a avaliação e o investimento em empresas de commodities. Como são tomadoras de preço, as empresas competem essencialmente pelo menor custo de produção, modernizando plantas e aumentando a oferta, gerando uma pressão deflacionária estrutural para as matérias primas. Sem cair na tentação de tentar prever o preço das commodities, investimos nessas empresas quando os preços das matérias caem próximo às mínimas históricas. Nesse momento projetos são suspensos e fábricas antigas e custosas param de produzir, suportando os preços. Foi assim que investimos em JBS e Suzano. O frigorífico, maior do mundo, estava com margens espremidas e lutando para dar lucro. Já a papeleira continuava lucrativa mas o preço da celulose estava próximo às mínimas históricas. Nada disso se aplica ao petróleo. A alta recente foi causada majoritariamente pela guerra, com a interrupção do estreito de Ormuz e a possibilidade dos mísseis danificarem poços, refinarias e oleodutos, que levariam anos para serem reconstruídos.
A Petrobrás hoje produz mais petróleo do que o Brasil consome, diferentemente de 2015-16, quando a alta do óleo sem repasse para a bomba quase levou-a à falência. Por isso, mesmo que dessa vez também não haja repasse, a empresa fica mais lucrativa quando o petróleo sobe. O caixa gerado pelo petróleo caro da guerra será incorporado ao patrimônio e a companhia valerá mais do que antes, mas as perspectivas futuras, preponderantes na formação de preço do papel, não mudaram. Quando a guerra acabar (sem danos permanentes à produção) o petróleo estará alto, em um mundo com sobra de 2-3% da produção global e uma demanda crescendo por volta de 1% ao ano, um dos menores ritmos dos últimos 25 anos.
Mudanças da Carteira
Março, além do início da guerra, foi o fim da termporada de resultados de 2025. Essa combinação gerou forte movimentação das ações e oportunidades de mudanças na carteira. Aproveitamos a resiliência da JBS para vender a posição residual, encerrando o investimento feito em junho de 2023 . Nos últimos resultados a margem do frango, que estava nas máximas históricas, comprimiu enquanto a margem de carne bovina americana, maior divisão da empresa, continua negativa e sem perspectiva de melhora no curto prazo. Com isso, o lucro e a geração de caixa da empresa devem cair em relação a 2025, justificando a saída do papel.
Os recursos levantados pela venda da JBS foram investidos em Hypera e Yduqs. A farmacêutica divulgou bons resultados e após o aumento de capital, o qual subscrevemos integralmente, prepara-se para produzir seu medicamento a base de semaglutida (princípio ativo do Ozempic), cuja patente caiu no dia 20 de março. A Hypera ainda aguarda a aprovação da ANVISA para as suas canetas, portanto as vendas só devem começar no final do ano, e o fluxo de notícias deve aumentar até lá. Yduqs, antiga Estácio, divulgou resultados interpretados pelo mercado como “sem brilho”, o que fez o papel cair e deu a oportunidade de comprar. Investimos em Yduqs pela combinação de crescimento de lucro com massiva geração de caixa, que se confirmou no 4° trimestre. Yduqs gerou 15% do seu valor de mercado em caixa livre em 2025 (medidos pela variação da dívida líquida + dividendos), e deverá gerar ao redor de 16% esse ano, uma das maiores gerações de caixa da bolsa, sem exposição a preços voláteis e exógenos (como os de commodities) e sem qualquer excepcionalidade. Nessa toada em 5 anos a empresa gerará mais caixa do que o seu valor de mercado atual.
Outro investimento que deixou o fundo foi o Bradesco. Acreditamos que o banco continuará expandindo o lucro e a rentabilidade esse ano, mas em ritmo menor do que no ano passado, uma vez que grande parte das melhorias operacionais já foram implementadas. Escolhemos trocá-lo por BTG, que tem divulgado crescimento e rentabilidade absurdos à cada resultado. Com as trocas de Banco Pan e Bradesco, BTG tornou-se um dos maiores investimentos da carteira.
Para facilitar a compreensão do resultado do Versa Long Biased, cuja estratégia é comprar a carteira do Versa Institucional alavancada, financiando a alavancagem através da venda a descoberto de Bova11, calculamos a contribuição de cada papel que faz parte do índice vendido à descoberto, que replica o índice Bovespa. Como esperado, Petrobrás e Prio foram as grandes vilãs do mês, subtraindo juntas 14% do fundo. Em seguida veio Suzano, que devolveu toda a alta pós resultado apesar da celulose continuar a subir e do câmbio ter depreciado.
O Versa hoje é significativamente diferente daquele que teve um dos desempenhos mais extraordinários do mercado entre 2013 e 2021, seguido de um dos piores até 2025. A alavancagem é maior mas o risco individual das posições é menor, a carteira é muito líquida, o custo de carregamento da alavancagem é extremamente eficiente, as posições são reequilibradas por critérios de risco da B3, e a gestão de tudo isso é automatizada. Se a gestão de recursos é uma arte, o Versa atual é menos intuitivo e mais arquitetado. Como escrevi em uma das primeiras cartas do fundo, o Versa é um sistema de grande entalpia e entropia: muita energia potencial dentro de uma estrutura dinâmica. Os últimos sete meses foram um teste de fogo para a estratégia e os mecanismos de controle, que se comportaram em linha com o esperado. O processo automatizado de desalavancagem e realavancagem preserva a integridade do fundo e a capacidade de capturar fortes retornos quando o ambiente volta a favorecer a carteira. Foi isso que permitiu a multiplicação por 3,5 vezes em apenas 4 meses no ano passado. Desde então a transformação continuou e hoje sua estrutura está ainda mais preparada. Aguardamos a queda dos juros que historicamente tende a beneficiar as nossas ações.
O Versa Fit LB se diferencia do outro long biased pela menor alavancagem, por replicar exatamente os pesos relativos do Versa Institucional FIA, e por manter uma exposição líquida fixa ao redor de 60%, ficando ~40% do fundo investido no CDI. Com isso o Fit tem menor exposição às oscilações da bolsa e maior exposição ao desempenho relativo da carteira do Institucional.
O Versa Genesis encerrou março com uma variação negativa de 2,7%. Avaliamos esse desempenho como resiliente, especialmente considerando o nível de alavancagem do fundo e a forte volatilidade do período, em que a cota chegou a apresentar um drawdown intra-mês de 12%. É importante ressaltar que não houve necessidade de realizar rebalanceamentos na carteira durante os momentos de estresse, o que reforça nossa convicção de que o portfólio está bem calibrado para atravessar cenários de moderada aversão ao risco.
No âmbito setorial, o mês foi marcado pela realização do Leilão de Reserva de Capacidade (LRCap). A Eneva foi o principal destaque do certame, contratando cerca de 3GW de capacidade firme adicional, além de recontratar usinas cujos contratos estavam próximos do vencimento.
Embora avaliemos o resultado do leilão como estrategicamente positivo para a Eneva no longo prazo, observamos que a companhia deve apresentar resultados operacionais mais fracos em 2026 e 2027. Essa expectativa decorre da queda temporária de receitas fixas, devido ao término de contratos vigentes, somada ao substancial desafio de execução e alocação de capital (Capex) atrelado aos novos projetos. Diante dessa relação risco-retorno, optamos por seguir sem exposição ao ativo.
Nossas principais posições permanecem concentradas no setor de distribuição de energia elétrica, nossas principais posição conitnuam sendo CPFL, Equatorial e Energisa.
O Versa Tracker FIM, fundo multimercado multiestratégia, teve perdas nas suas 3 estratégias: long & short, momentum e juros. O long & short é igual ao Versa Fit, o momentum é uma carteira construída a partir de um modelo quantitativo de fatores e tem o mesmo tamanho do livro long & short, e a estratégia de juros consiste de uma aplicação nos juros reais com div-1 de ~25 patrimônios e duration médio de ~10 anos. Acreditamos que os juros reais irão cair junto à SELIC.
| + Bolsa | -10,55% |
| + Macro | -3,44% |
| + Momentum | -1,86% |
| + Caixa e Custos | 0,49% |
| = Total | -15,37% |
| – Benchmark (CDI) | 1,21% |
| = Excesso Benchmark | -16,58% |