

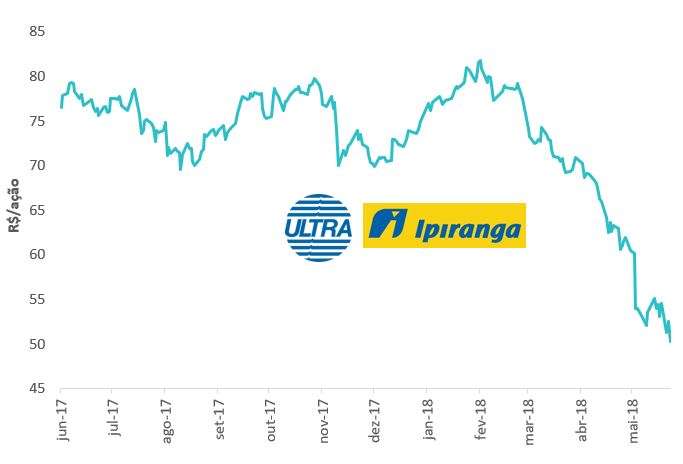











Zeramos o Short em Ultrapar Após Queda de -30%

Paulo Valaci

23 de maio de 2018

Botões de Compartilhamento

Arquivo

Arquivos

Como escrevemos em fevereiro, o ambiente de negócios para a Ultrapar, uma das empresas mais queridas da bolsa brasileira, ficou mais difícil após mudanças na politica de preços de combustíveis da Petrobras. O desafio despontou em 2015 quando a Petrobras manteve preços altos no mercado interno apesar da queda do petróleo internacional. Por mais impopular, essa política foi essencial para o processo de redução de endividamento da Petrobras após cinco anos de preços artificialmente baixos no mercado interno. Mas não faltou externalidades (consequências não pretendidas) para o ambiente competitivo na cadeia de distribuição de combustíveis.

A Reação das Distribuidoras foi Importar Combustível de Fora

O preço mais alto no mercado doméstico criou uma janela de arbitragem para distrbuidores de combustíveis. Os mesmos trouxeram produto mais barato de fora para vender no mercado interno. Entendemos que todas as distribuidoras aproveitaram da oportunidade, inclusive a Ultrapar. Mas nem todas operaram corretamente. Com fornecimento mais barato, umas repassaram os preços mais baixos para os operadores dos postos, buscando ganhos de participação de mercado. A Raízen (da Cosan), junto com outras distribuidoras independentes, teve bons resultados com essa estratégia.

Ultrapar Perdeu Competitividade Ao Segurar os Ganhos do Fornecimento Barato

Ao contrário de outras distribuidoras, a Ultrapar não estendeu os ganhos de fornecimento mais barato aos seus revendedores (os donos dos postos Ipiranga). Com isso, os postos Ipiranga ficaram com preços menos competitivos que seus pares e perderam participação de mercado. O resultado expôs uma vulnerabilidade importante de qualquer negócio de distribuição de commodity, principalmente em momentos de demanda fraca: o consumidor dá preferência aos preços mais baixos. Antigamente, quando todos tinham fornecimento e custo parecido comprando produto da Petrobras, vendia mais quem tinha marca conhecida, credibilidade (produto inalterado) e um portfólio completo de serviços e produtos como troca de óleo, loja de conveniência, programa de fidelidade. Essas eram as vantagens competitivas das grandes marcas. Acreditamos que o erro da Ultrapar foi contar com essa vantagem competitiva diante de uma redução de preços pelos seus competidores, dentre eles outras grandes marcas.

A Ultrapar Também Perdeu Duas Grandes Aquisições

Além dos desafios operacionais, a Ultrapar teve duas aquisições importantes vetadas pelo Conselho Administrativo de Defesa Econômica (CADE): a AleSat e a Liquigás. Aquisições formaram boa parte do crescimento histórico do grupo Ultra. Hoje que a empresa tem participação relevante nos mercados que atua, futuras aquisições dentro do Brasil ficam quase impossível.

Qual foi o Resultado?

O primeiro trimestre de 2018 refletiu bem o impacto do que descrevemos acima. EBITDA, que serve de proxy para geração de caixa operacional, caíu -15% ano/ano e veio ~15% abaixo do esperado pelo mercado (que vinha reduzindo as estimativas nos últimos meses). EBITDA por m3 vendido caiu -29% tri/tri e -13% ano/ano. Volume vendido caiu -2% ano/ano, enquanto o mercado total de combustíveis cresceu ~1%. As ações caíram -10% após a divulgação do resultado.

E Agora? Por que Zerar o Short?

A segunda mudança na politica de preços da Petrobras veio em meados de 2016 quando a empresa passou a ajustar preços quase diariamente. Desde então o valor do combustível no mercado doméstico aos poucos foi se aproximando à paridade internacional. A oportunidade de arbitragem acabou, e as importações de combustível voltaram a cair. Não sabemos se será uma condição permanente, mas por ora essa dinâmica cria espaço para uma normalização do ambiente competitivo para as distribuidoras. Além disso, caso a janela de arbitragem volte, acreditamos que a Ultrapar seria capaz de mudar sua estratégia dado os resultados recentes. Isso e a queda expressiva das ações nos últimos meses nos levou a zerar a posição short.

Mas Nem Todos os Desafios Acabaram

Ainda acreditamos que o simples fato do preço mexer diariamente altera a dinâmica do setor de forma importante. A maior dúvida em torno disso hoje é: em momentos de queda de preço, mesmo se totalmente em linha com a paridade internacional, haverá desvalorização de estoque? Até meados de 2016, o mercado brasileiro de combustíveis quase não viu quedas de preço de combustíveis. O discurso das distribuidoras é que: (1) em períodos de altas nos preços na refinaria, o repasse é imediato para a bomba, valorizando o estoque comprado antes da alta na refinaria; e (2) em períodos de queda nos preços na refinaria, o repasse na bomba é lento, garantindo a venda de estoque mais caro em preços ainda atrativos. Como o cenário 2 é quase sem precedentes no Brasil, não podemos garantir que todas as distribuidoras terão essa disciplina. Afinal, não tiveram quando o “preço caiu” via importação de produtos mais baratos. Mas entendemos também que os ciclos de alta e queda hoje em dia são mais curtos. Diante de muita volatilidade, existe a possibilidade do próprio consumidor perder vista das mudanças de preço entre um posto e outro. Tal assimetria poderia favorecer as distribuidoras, mas só o futuro dirá.


Disclaimer: As opiniões, análises e informações contidas nesse artigo não constituem recomendação de investimento, nem tampouco material de oferta para subscrição, compra ou venda de títulos ou valores mobiliários, instrumentos financeiros, cotas em fundos de investimento ou qualquer produto ou serviço de investimentos. Declarações contidas neste artigo relativas às perspectivas dos negócios, projeções de resultados operacionais e financeiros, bem como referências ao potencial de crescimento das companhias citadas, constituem meras previsões, baseadas nas expectativas do analista responsável em relação ao futuro. Essas expectativas são altamente dependentes de fatores incertos, como o comportamento do mercado, da situação econômica do Brasil, da indústria e dos mercados internacionais. Portanto, cada declaração aqui escrita está sujeita a mudanças, e não deve ser utilizada como insumo para qualquer estratégia de investimento pessoal ou institucional. A Versa Gestora de Recursos Ltda., seus sócios e colaboradores, por meio dos fundos de investimentos da casa, podem ou não estarem posicionados em títulos e valores mobiliários de emissores aqui mencionados, de forma que eventualmente influencie nas opiniões e análises aqui presentes.


Como escrevemos em fevereiro, o ambiente de negócios para a Ultrapar, uma das empresas mais queridas da bolsa brasileira, ficou mais difícil após mudanças na politica de preços de combustíveis da Petrobras. O desafio despontou em 2015 quando a Petrobras manteve preços altos no mercado interno apesar da queda do petróleo internacional. Por mais impopular, essa política foi essencial para o processo de redução de endividamento da Petrobras após cinco anos de preços artificialmente baixos no mercado interno. Mas não faltou externalidades (consequências não pretendidas) para o ambiente competitivo na cadeia de distribuição de combustíveis.

A Reação das Distribuidoras foi Importar Combustível de Fora

O preço mais alto no mercado doméstico criou uma janela de arbitragem para distrbuidores de combustíveis. Os mesmos trouxeram produto mais barato de fora para vender no mercado interno. Entendemos que todas as distribuidoras aproveitaram da oportunidade, inclusive a Ultrapar. Mas nem todas operaram corretamente. Com fornecimento mais barato, umas repassaram os preços mais baixos para os operadores dos postos, buscando ganhos de participação de mercado. A Raízen (da Cosan), junto com outras distribuidoras independentes, teve bons resultados com essa estratégia.

Ultrapar Perdeu Competitividade Ao Segurar os Ganhos do Fornecimento Barato

Ao contrário de outras distribuidoras, a Ultrapar não estendeu os ganhos de fornecimento mais barato aos seus revendedores (os donos dos postos Ipiranga). Com isso, os postos Ipiranga ficaram com preços menos competitivos que seus pares e perderam participação de mercado. O resultado expôs uma vulnerabilidade importante de qualquer negócio de distribuição de commodity, principalmente em momentos de demanda fraca: o consumidor dá preferência aos preços mais baixos. Antigamente, quando todos tinham fornecimento e custo parecido comprando produto da Petrobras, vendia mais quem tinha marca conhecida, credibilidade (produto inalterado) e um portfólio completo de serviços e produtos como troca de óleo, loja de conveniência, programa de fidelidade. Essas eram as vantagens competitivas das grandes marcas. Acreditamos que o erro da Ultrapar foi contar com essa vantagem competitiva diante de uma redução de preços pelos seus competidores, dentre eles outras grandes marcas.

A Ultrapar Também Perdeu Duas Grandes Aquisições

Além dos desafios operacionais, a Ultrapar teve duas aquisições importantes vetadas pelo Conselho Administrativo de Defesa Econômica (CADE): a AleSat e a Liquigás. Aquisições formaram boa parte do crescimento histórico do grupo Ultra. Hoje que a empresa tem participação relevante nos mercados que atua, futuras aquisições dentro do Brasil ficam quase impossível.

Qual foi o Resultado?

O primeiro trimestre de 2018 refletiu bem o impacto do que descrevemos acima. EBITDA, que serve de proxy para geração de caixa operacional, caíu -15% ano/ano e veio ~15% abaixo do esperado pelo mercado (que vinha reduzindo as estimativas nos últimos meses). EBITDA por m3 vendido caiu -29% tri/tri e -13% ano/ano. Volume vendido caiu -2% ano/ano, enquanto o mercado total de combustíveis cresceu ~1%. As ações caíram -10% após a divulgação do resultado.

E Agora? Por que Zerar o Short?

A segunda mudança na politica de preços da Petrobras veio em meados de 2016 quando a empresa passou a ajustar preços quase diariamente. Desde então o valor do combustível no mercado doméstico aos poucos foi se aproximando à paridade internacional. A oportunidade de arbitragem acabou, e as importações de combustível voltaram a cair. Não sabemos se será uma condição permanente, mas por ora essa dinâmica cria espaço para uma normalização do ambiente competitivo para as distribuidoras. Além disso, caso a janela de arbitragem volte, acreditamos que a Ultrapar seria capaz de mudar sua estratégia dado os resultados recentes. Isso e a queda expressiva das ações nos últimos meses nos levou a zerar a posição short.

Mas Nem Todos os Desafios Acabaram

Ainda acreditamos que o simples fato do preço mexer diariamente altera a dinâmica do setor de forma importante. A maior dúvida em torno disso hoje é: em momentos de queda de preço, mesmo se totalmente em linha com a paridade internacional, haverá desvalorização de estoque? Até meados de 2016, o mercado brasileiro de combustíveis quase não viu quedas de preço de combustíveis. O discurso das distribuidoras é que: (1) em períodos de altas nos preços na refinaria, o repasse é imediato para a bomba, valorizando o estoque comprado antes da alta na refinaria; e (2) em períodos de queda nos preços na refinaria, o repasse na bomba é lento, garantindo a venda de estoque mais caro em preços ainda atrativos. Como o cenário 2 é quase sem precedentes no Brasil, não podemos garantir que todas as distribuidoras terão essa disciplina. Afinal, não tiveram quando o “preço caiu” via importação de produtos mais baratos. Mas entendemos também que os ciclos de alta e queda hoje em dia são mais curtos. Diante de muita volatilidade, existe a possibilidade do próprio consumidor perder vista das mudanças de preço entre um posto e outro. Tal assimetria poderia favorecer as distribuidoras, mas só o futuro dirá.


Disclaimer: As opiniões, análises e informações contidas nesse artigo não constituem recomendação de investimento, nem tampouco material de oferta para subscrição, compra ou venda de títulos ou valores mobiliários, instrumentos financeiros, cotas em fundos de investimento ou qualquer produto ou serviço de investimentos. Declarações contidas neste artigo relativas às perspectivas dos negócios, projeções de resultados operacionais e financeiros, bem como referências ao potencial de crescimento das companhias citadas, constituem meras previsões, baseadas nas expectativas do analista responsável em relação ao futuro. Essas expectativas são altamente dependentes de fatores incertos, como o comportamento do mercado, da situação econômica do Brasil, da indústria e dos mercados internacionais. Portanto, cada declaração aqui escrita está sujeita a mudanças, e não deve ser utilizada como insumo para qualquer estratégia de investimento pessoal ou institucional. A Versa Gestora de Recursos Ltda., seus sócios e colaboradores, por meio dos fundos de investimentos da casa, podem ou não estarem posicionados em títulos e valores mobiliários de emissores aqui mencionados, de forma que eventualmente influencie nas opiniões e análises aqui presentes.

Paulo Valaci

Paulo Valaci

Compartilhe esse artigo

Assine nossa newsletter

Nome *
E-mail *

Veja também

Recuperar Senha

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se

Conteúdos exclusivos e ilimitados

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Cadastre-se​

Conteúdos exclusivos e ilimitados​.

Nome *
Data nascimento *
CPF *
Celular *
E-mail *
Senha *

Invista
através de
um parceiro

Plataforma
exclusiva
Versa

Vantagens

Investimento direto
no fundo, sem
intermediários

Sugestão de
alocação feita
pelo time Versa

Reuniões exclusivas
com o time da
gestora

Você atingiu o número
máximo de acessos ao
nosso conteúdo.

Para continuar acessando nosso
conteúdo, crie uma conta.




















