


| Fev | 2026 | 12m | |
|---|---|---|---|
| Genesis FIA | 10,0% | 18,8% | 121,8% |
| IEE | 4,6% | 7,3% | 62,0% |
| IBOV | 4,1% | 17,2% | 49,7% |
| Institucional FIA | 3,6% | 10,8% | 48,0% |
| Fit LB FIM | 2,4% | -0,9% | 22,7% |
| Tracker FIM | 1,1% | -8,1% | 11,2% |
| CDI | 1,0% | 2,2% | 15,6% |
| Versa LB FIM | 0,5% | -5,6% | 17,6% |
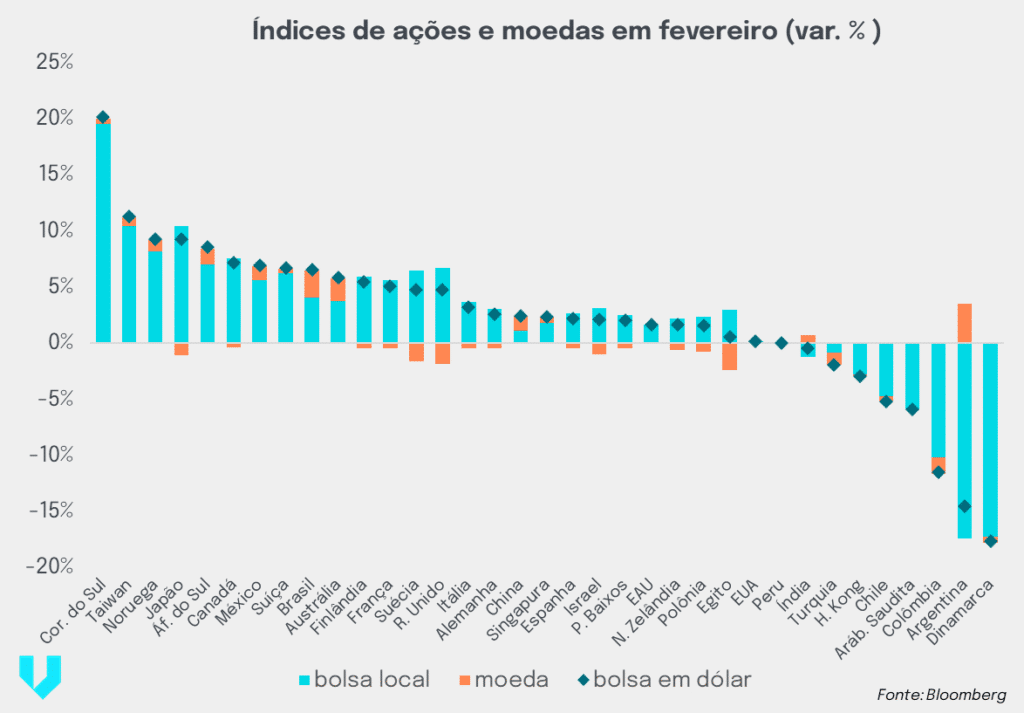
Fevereiro foi, em geral, um mês positivo para os mercados emergentes, embora de forma menos sincronizada do que vínhamos observando. No Brasil, o Ibovespa continuou subindo (4,1%) e o dólar caiu 2,3%, enquanto o S&P 500 americano ficou praticamente estável. Nos Estados Unidos, o principal tema a influenciar os mercados foi novamente a inteligência artificial. Investidores seguem tentando avaliar como essa tecnologia pode afetar a economia, alternando momentos de otimismo e cautela em diferentes setores. Esse movimento ficou evidente após a empresa de IA Anthropic anunciar novas ferramentas (os chamados “agentes”) que prometem automatizar tarefas em áreas como advocacia e finanças.
No Brasil, o mercado continua aguardando o início do ciclo de cortes de juros pelo Copom. Na última reunião, o Banco Central sinalizou que pretende começar a reduzir a taxa na reunião de 18 de março. Contribuem para isso a queda recente do dólar, a desaceleração da inflação e sinais de moderação da atividade econômica. Apesar do IPCA-15 mais alto divulgado no fim do mês, a expectativa predominante segue sendo de um corte de 0,50 p.p., com a curva de juros já embutindo alguma probabilidade de aceleração para 0,75 p.p. na reunião seguinte. Vale lembrar que o nível elevado de juros é hoje um dos principais fatores que pressionam o preço das ações; por isso, o aumento da confiança no ciclo de cortes tende a ter impacto relevante nestes preços.
Versa Institucional
O Institucional, nossa carteira de ações sem alavancagem, teve desempenho ligeiramente inferior ao Ibovespa em fevereiro, prejudicado na maior parte pela queda de 7,5% da Hypera, nosso maior investimento, que anunciou um aumento de capital entre R$ 1,15 bi e R$ 1,5 bi, equivalente a aproximadamente 10% do seu valor de mercado, por meio de bônus de subscrição de novas ações com desconto de 17% sobre o preço de fechamento pré anúncio. Os direitos de subscrição, negociados no mercado, expiram dia 17 de março, data de conclusão da oferta. Os acionistas controladores se comprometeram a manter sua participação conjunta na empresa exercendo seus direitos de subscrição, enquanto o Votorantim, um dos integrantes do bloco de controle, sinalizou que subscreveria até R$ 1 bi, incluindo eventuais direitos remanescentes.. A sinalização dos controladores é positiva, embora o desconto relevante sobre o preço de mercado e a especulação em torno de uma possível aquisição da concorrente Medley tenham pressionado o papel durante o período. Vale dizer que a compra da Medley acabou não se concretizando pela Hypera. O ativo foi adquirido pela EMS, desfecho que avaliamos favoravelmente: a Hypera evitou sobrepagar pelo ativo e o mercado foi poupado da entrada de um player estrangeiro, o que poderia comprometer a racionalidade competitiva do segmento de genéricos.
O maior retorno entre os papéis foi Moura Debeux que subiu 18% no mês e contribuiu com 1,6% de retorno, mas o destaque de alta dentre os papéis da carteira foi Odontoprev, que subiu 28,5% no mês após anunciar a incorporação das ações da Bradesco Gestão de Saúde, subsidiária do Bradesco que reúne os ativos de saúde do grupo. A nova empresa, que inclui planos de saúde, planos odontológicos, participações em hospitais e participação no segmento de medicina diagnóstica, se chamará BradSaúde. A transação insere a Odontoprev em uma plataforma de saúde significativamente maior e mais diversificada, e os termos anunciados foram bem recebidos pelo mercado, sendo considerados positivos aos acionistas da Odontoprev.
Durante o mês houveram poucas mudanças ativas na carteira, como a transferência de 0,7% do PL de Bradesco para Vivara. A maior parte das mudanças se deu pelas variações de preço relativas, como o aumento da participação de Odontoprev
| Institucional FIA | ||
| + Posição Long | 3,77% | |
| + Caixa e custos | -0,19% | |
| =Total | 3,58% | |
| – Benchmark (Ibov) | 4,09% | |
| = Excesso Benchmark | -0,51% | |
| Destaques do mês – Institucional FIA | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| Moura Dubeux | 1,63% | Hypera | -1,08% | |
| Odontoprev | 1,17% | Estacio | -0,90% | |
| Suzano | 1,04% | Banco Bradesco | -0,07% | |
| Vivara | 0,55% | Guararapes | -0,06% | |
| Vulcabras | 0,46% | – | – | |
Versa e Fit Long Biased
Os long biased tiveram pequenas oscilações no mês em linha com a pequena alta do Institucional e a geração de retorno em excesso negativa
| Long Biased | Fit | Versa |
| Carteira long | 3,79% | 2,62% |
| x | ||
| Alavancagem | 2,18 | 5,66 |
| = | ||
| + Posição Long | 8,25% | 14,81% |
| Carteira short (Bova11) | 3,70% | 3,95% |
| x | ||
| Alavancagem short | -1,56 | -3,68 |
| = | ||
| + Posição Short | -5,77% | -14,54% |
| + Hedge | 0,00% | 0,00% |
| + Financiamento, Caixa e Custos | -0,07% | 0,20% |
| = Total | 2,41% | 0,46% |
| – Benchmark (CDI) | 1,00% | 1,00% |
| = Excesso Benchmark | 1,41% | -0,53% |
Versa Genesis
O fundo Versa Genesis encerrou o mês de fevereiro com uma alta de 10%, acumulando um retorno de 18,8% no ano.
A principal movimentação do mês foi a inclusão de Copel em nosso portfólio. Cerca de 50% do EBITDA da companhia provém do segmento de geração, que vem se beneficiando do atual cenário de preços elevados de energia. Contudo, atuar nesse segmento exige cautela com alguns detalhes operacionais.
Como abordamos na carta de janeiro e em nosso artigo do ano passado, a energia física disponível para venda pelas hidrelétricas depende fortemente do GSF (Generation Scaling Factor). Um GSF mais baixo reduz o volume que a geradora tem para comercializar. Dependendo da severidade dessa redução, uma usina que projetava sobra de energia pode ser forçada a comprar contratos no mercado spot — geralmente a preços altos —, o que penaliza suas margens.
A Copel, assim como a Eletrobras, possui um nível relevante de energia descontratada, o que lhe confere proteção e a coloca em boa posição para não perder dinheiro nesse cenário de preços altos. Embora a Eletrobras capture mais diretamente a alta da energia, avaliamos que sua tese carrega riscos excessivos para o portfólio no momento. Passivos regulatórios complexos e a forte dependência das indenizações da RBSE* (Rede Básica Sistema Existente) para geração de caixa tornam a relação risco-retorno de Eletrobras menos atrativa para nós.
Além de se beneficiar da dinâmica de preços no longo prazo, a Copel possui um importante gatilho de curto prazo: sua distribuidora passará por revisão tarifária neste ano. Esperamos um aumento significativo na remuneração da base de ativos, refletindo o forte volume de investimentos realizados pela companhia nos últimos anos.Por fim, nossa espinha dorsal no fundo permanece no segmento de distribuição, tendo Equatorial, Energisa e CPFL como as principais posições da carteira.
*RBSE (Rede Básica Sistema Existente) é uma indenização criada em decorrência da MP 579/2012, que antecipou a renovação das concessões do setor elétrico. Como as empresas possuíam ativos de transmissão que ainda não haviam sido totalmente depreciados antes da expiração de seus contratos originais, elas ganharam o direito de receber essa compensação financeira, cujos pagamentos estão previstos para terminar em 2029.
| Genesis | ||
| Carteira long | 4,83% | |
| x | ||
| Alavancagem | 1,87 | |
| = | ||
| + Posição Long | 9,06% | |
| + Long & Short | 1,93% | |
| + Financiamento, Caixa e Custos | -0,94% | |
| = Total | 10,05% | |
| – Benchmark (IPCA +YIMA-B) | 0,88% | |
| = Excesso Benchmark | 9,17% | |
| Destaques do mês – Genesis | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| TIM | 3,57% | CPFL Energia | -1,04% | |
| Energisa | 1,90% | – | – | |
| Copel | 1,67% | – | – | |
| Sabesp | 1,27% | – | – | |
| Equatorial Energia | 1,01% | – | – | |
Versa Tracker
A principal contribuição positiva para o fundo foi a estratégia de juros (+2.4 p.p) que se beneficiou da queda dos juros reais no mês. Em seguida, a estratégia de bolsa (comum aos outros fundos da casa) rendeu +1,6 p.p. Do lado negativo, a estratégia de momentum subtraiu 3.4p.p de performance.
| Tracker | ||
| + Bolsa | 1,56% | |
| + Macro | 2,40% | |
| + Momentum | -3,36% | |
| + Caixa e Custos | 0,46% | |
| = Total | 1,06% | |
| – Benchmark (CDI) | 1,00% | |
| = Excesso Benchmark | 0,06% | |
Disclaimer: As opiniões, análises e informações contidas nesse artigo não constituem recomendação de investimento, nem tampouco material de oferta para subscrição, compra ou venda de títulos ou valores mobiliários, instrumentos financeiros, cotas em fundos de investimento ou qualquer produto ou serviço de investimentos. Declarações contidas neste artigo relativas às perspectivas dos negócios, projeções de resultados operacionais e financeiros, bem como referências ao potencial de crescimento das companhias citadas, constituem meras previsões, baseadas nas expectativas do analista responsável em relação ao futuro. Essas expectativas são altamente dependentes de fatores incertos, como o comportamento do mercado, da situação econômica do Brasil, da indústria e dos mercados internacionais. Portanto, cada declaração aqui escrita está sujeita a mudanças, e não deve ser utilizada como insumo para qualquer estratégia de investimento pessoal ou institucional. A Versa Gestora de Recursos Ltda., seus sócios e colaboradores, por meio dos fundos de investimentos da casa, podem ou não estarem posicionados em títulos e valores mobiliários de emissores aqui mencionados, de forma que eventualmente influencie nas opiniões e análises aqui presentes.