


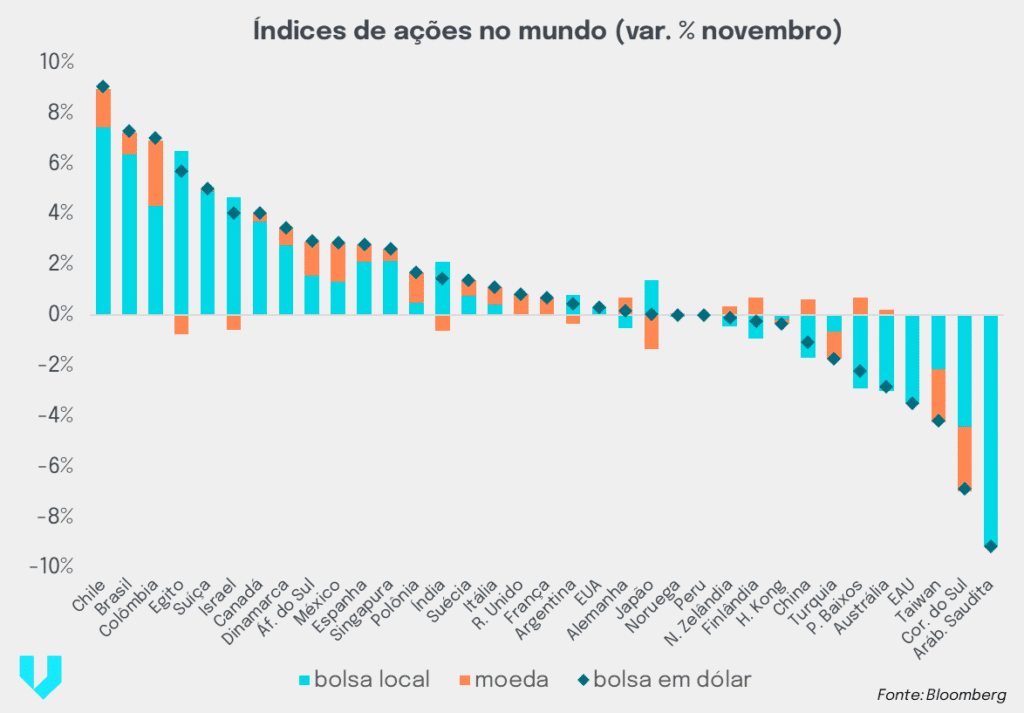
Sem uma tendência clara nos mercados mundiais, a bolsa brasileira foi um destaque positivo em novembro. O Ibovespa subiu 7,3% em dólar, enquanto a bolsa americana ficou no zero a zero. Lá fora, o foco continua na inteligência artificial: seja na possibilidade de uma bolha especulativa próxima de estourar, ou mesmo se o mercado de trabalho já estaria sendo afetado negativamente pela automação. Ambas possibilidades aumentariam a chance de cortes de juros mais profundos no ano que vem.
No Brasil, a atividade e a inflação seguiram esfriando no ritmo previsto, reforçando a expectativa de que o BC comece a cortar a Selic em janeiro ou, no máximo, em março. Vale dizer que a maior parte dessa desaceleração da inflação veio de bens de consumo e alimentos, refletindo a melhora da taxa de câmbio e safras recordes. No mercado de trabalho, a desaceleração é mais modesta: o desemprego segue em mínimas históricas e os salários seguem crescendo, dificultando a queda da inflação de serviços. Inflação em queda com mercado de trabalho resiliente é uma combinação excelente para as empresas de consumo. Contudo, essa combinação continuará a depender de que a taxa de câmbio permaneça comportada.
O institucional, carteira de ações sem alavancagem, subiu 1,6% a menos do que o índice Bovespa no mês. Foi um desempenho ligeiramente negativo em um mês sem intercorrências e com poucos resultados por papel. Moura Dubeux, destaque positivo, reverteu o desempenho negativo de outubro e não há melhor explicação para o movimento que a volatilidade normal do mercado. Do outro lado Yduqs, apesar do desempenho negativo no mês, divulgou o resultado do terceiro trimestre que reforçou nossa visão construtiva para a companhia. Os segmentos de maior valor agregado, como Medicina e IBMEC, continuam apresentando forte desempenho, sustentando a trajetória de crescimento e rentabilidade. A empresa segue bem posicionada para atingir seu guidance de geração de caixa que, aos preços atuais, se aproxima de 16% do valor de mercado.
| Institucional FIA | ||
| + Posição Long | 5,01% | |
| + Caixa e custos | -0,21% | |
| =Total | 4,80% | |
| – Benchmark (Ibov) | 6,37% | |
| = Excesso Benchmark | -1,58% | |
| Destaques do mês – Institucional FIA | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| Moura Dubeux | 1,02% | Estacio | -0,32% | |
| Guararapes | 0,73% | Odontoprev | -0,30% | |
| JBS | 0,63% | Suzano | -0,24% | |
| Banco BTG Pactual | 0,61% | IRB Brasil | -0,06% | |
| Lojas Renner | 0,57% | – | – | |
Versa e Fit Long Biased (-0,8% e +0,8%)
As estratégias long biased sofreram com o desempenho da carteira de ações 1,6% inferior ao índice Bovespa, anulando os ganhos positivos da carteira.
| Long Biased | Fit | Versa |
| Carteira long | 4,76% | 4,70% |
| x | ||
| Alavancagem | 2,18 | 4,73 |
| = | ||
| + Posição Long | 10,37% | 22,22% |
| Carteira short (Bova11) | 5,99% | 5,57% |
| x | ||
| Alavancagem short | -1,58 | -4,14 |
| = | ||
| + Posição Short | -9,47% | -23,05% |
| + Hedge | 0,00% | 0,00% |
| + Financiamento, Caixa e Custos | -0,14% | -0,01% |
| = Total | 0,76% | -0,84% |
| – Benchmark (CDI) | 1,05% | 1,05% |
| = Excesso Benchmark | -0,30% | -1,90% |
O fundo Versa Genesis encerrou o mês de novembro com uma alta expressiva de 16,7%. O resultado foi impulsionado, em grande parte, pelo fechamento da curva de juros real longa, movimento que favoreceu a performance dos setores de infraestrutura como um todo.
No cenário macroeconômico, observamos uma compressão de cerca de 20 bps na taxa da NTN-B 2050, levando o fechamento acumulado no ano para 40 bps. Conforme comentamos anteriormente, a forte performance das empresas de infraestrutura em 2025, mesmo diante de uma queda modesta nos juros reais, levantou preocupações quanto à sustentabilidade dos valuations da carteira. Embora o movimento de novembro mitigue parcialmente esse risco, mantemos a cautela: o juro real no Brasil permanece em patamar elevado, encerrando o mês próximo a 7%.
Entre os destaques positivos, figuram CPFL e Neoenergia. No caso desta última, a performance foi catalisada pelo anúncio de OPA (Oferta Pública de Aquisição) por parte de sua controladora, a Iberdrola, visando o fechamento de capital. Conforme detalhamos em artigo recente, optamos por encerrar a posição e alocar o capital na carteira atual. Já a CPFL acompanhou o otimismo do setor, sem noticiário específico relevante.
Com a saída de Neoenergia — anteriormente nossa maior alocação —, as principais posições do fundo passam a ser CPFL, Equatorial e Energisa.
| Genesis | ||
| Carteira long | 10,29% | |
| x | ||
| Alavancagem | 1,86 | |
| = | ||
| + Posição Long | 19,10% | |
| + Long & Short | -1,89% | |
| + Financiamento, Caixa e Custos | -0,49% | |
| = Total | 16,71% | |
| – Benchmark (IPCA +YIMA-B) | 0,67% | |
| = Excesso Benchmark | 16,04% | |
| Destaques do mês – Genesis | ||||
| Maiores | Contribuição | Menores | Contribuição | |
| CPFL Energia | 6,15% | – | – | |
| Neoenergia | 4,93% | – | – | |
| Equatorial Energia | 3,29% | – | – | |
| Multiplan | 1,86% | – | – | |
| Energisa | 1,50% | – | – | |
A maior contribuição positiva veio da estratégia quantitativa de momentum (+9,1p.p), que busca estar comprada em ações com tendência recente de alta e vendida nas de tendência de baixa. Em segundo lugar, a estratégia de juros rendeu +4,0p.p: nossas posições aplicadas em juros reais de médio e longo prazo foram beneficiadas pelas quedas dessas taxas. A estratégia de bolsa (comum aos outros fundos da casa) ficou quase de lado em -0,2p.p.
| Tracker | ||
| + Bolsa | 0,19% | |
| + Macro | 3,97% | |
| + Momentum | 9,07% | |
| + Caixa e Custos | 0,45% | |
| = Total | 13,68% | |
| – Benchmark (CDI) | 1,05% | |
| = Excesso Benchmark | 12,62% | |
Disclaimer: As opiniões, análises e informações contidas nesse artigo não constituem recomendação de investimento, nem tampouco material de oferta para subscrição, compra ou venda de títulos ou valores mobiliários, instrumentos financeiros, cotas em fundos de investimento ou qualquer produto ou serviço de investimentos. Declarações contidas neste artigo relativas às perspectivas dos negócios, projeções de resultados operacionais e financeiros, bem como referências ao potencial de crescimento das companhias citadas, constituem meras previsões, baseadas nas expectativas do analista responsável em relação ao futuro. Essas expectativas são altamente dependentes de fatores incertos, como o comportamento do mercado, da situação econômica do Brasil, da indústria e dos mercados internacionais. Portanto, cada declaração aqui escrita está sujeita a mudanças, e não deve ser utilizada como insumo para qualquer estratégia de investimento pessoal ou institucional. A Versa Gestora de Recursos Ltda., seus sócios e colaboradores, por meio dos fundos de investimentos da casa, podem ou não estarem posicionados em títulos e valores mobiliários de emissores aqui mencionados, de forma que eventualmente influencie nas opiniões e análises aqui presentes.